暗号資産を資産の何%まで持つかは、「5%なら安全」といった数字だけでは決められません。同じ5%でも、資産200万円なら10万円、2,000万円なら100万円です。必要なのは比率を、家計が受け止められる損失額へ変換することです。
まず、何に対する比率なのかを固定する
この記事の計算では、生活防衛資金と近い将来に使う予定のお金を除いた「運用対象資産」を分母にします。家計の全金融資産で管理する方法もありますが、途中で分母を変えると上限の意味が変わります。
たとえば全金融資産が500万円でも、生活用・教育費などで300万円を別に確保するなら、運用対象は200万円です。暗号資産20万円は全金融資産の4%ですが、運用対象資産では10%。「4%しか持っていない」と考えると、運用内の偏りを見落とします。以下はすべて説明用の仮定で、筆者の保有額ではありません。
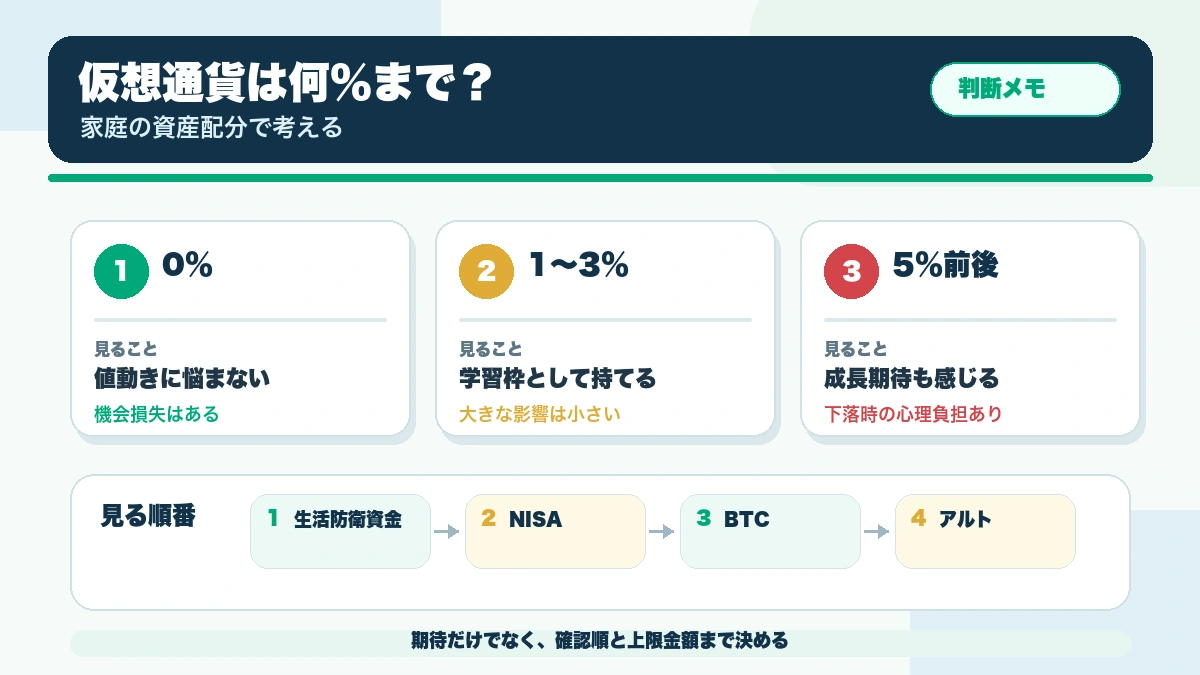
80%下落と全額喪失の両方で試算する
運用対象資産200万円で、ほかの資産は動かないと仮定します。80%下落は計算用のストレス条件であり、最大損失や予測ではありません。価格以外の事故も考えるなら、投入額がすべて戻らない場合も確認します。
| 暗号資産の比率 | 保有額 | 80%下落時の損失 | 全額を失う場合 |
|---|---|---|---|
| 1% | 2万円 | 1万6,000円(全体の0.8%) | 2万円 |
| 3% | 6万円 | 4万8,000円(全体の2.4%) | 6万円 |
| 5% | 10万円 | 8万円(全体の4%) | 10万円 |
| 10% | 20万円 | 16万円(全体の8%) | 20万円 |
「8万円減っても大丈夫」は、気分だけで判定しません。積立や支払いを続けられるか、取り返すために追加資金を入れたくならないか、家族との資金計画を変えずに済むかまで確認します。不安なら、比率を下げるか0%にする選択ができます。
許容損失から上限を逆算する方法
暗号資産だけの損失を「運用対象資産の2%以内に収めたい」と仮に置く場合、80%下落シナリオでの比率上限は、2%÷80%=2.5%です。200万円なら5万円を保有し、80%下落で4万円の損失となります。
ただし、5万円の全額を失うと損失は2.5%になり、2%を超えます。全額喪失でも2%以内にしたいなら保有上限も2%です。計算した上限は「そこまで買うべき額」ではなく、超えないための限界線です。
この考え方は現物を自己資金で買い、追加投入しない仮定です。レバレッジ取引、借入れ、貸付サービスなどでは損失や回収条件が異なるため、同じ表で判断できません。
株式も同時に下がるケースを加える
運用対象の50%を株式、5%を暗号資産、45%を現金とする架空例を考えます。株式が30%下落すると全体への影響は15%、暗号資産が80%下落すると4%。同時に起きれば全体は19%、200万円なら38万円減ります。
暗号資産だけの8万円を受け止められても、合計38万円では厳しいことがあります。暗号資産を追加すれば必ず分散効果が得られる、とは置かず、株式と一緒に下がる条件でも試します。相関は固定ではなく、試算も将来の損失を上限保証するものではありません。
上限には「金額」と「比率」の2本を置く
最初の購入額を小さくしても、値上がりや買い増しで配分は変わります。暗号資産10万円・ほか190万円で5%だったものが、暗号資産だけ20万円になると、20万円÷210万円=約9.5%です。
- 購入前:累計で追加してよい金額を決める
- 保有中:現在価値での比率と、点検する幅を決める
- 上昇時:比率超過なら新規購入停止・売却などを比較する
- 下落時:比率が下がっただけで、自動的に追加資金を入れない
金融庁も暗号資産の価格変動やサイバーセキュリティなどのリスク確認を求めています。購入前の確認先は暗号資産交換業者登録一覧と注意事項です。比率を調整する具体的な手順は、ポートフォリオの見直し例で扱っています。
