預金が300万円あるから、NISAに200万円入れても大丈夫だろうか。残高だけでは答えを出せません。そこに来月の生活費、来年の学費、失業時の備えが混ざっていれば、自由に投資できる金額は300万円よりずっと小さくなります。
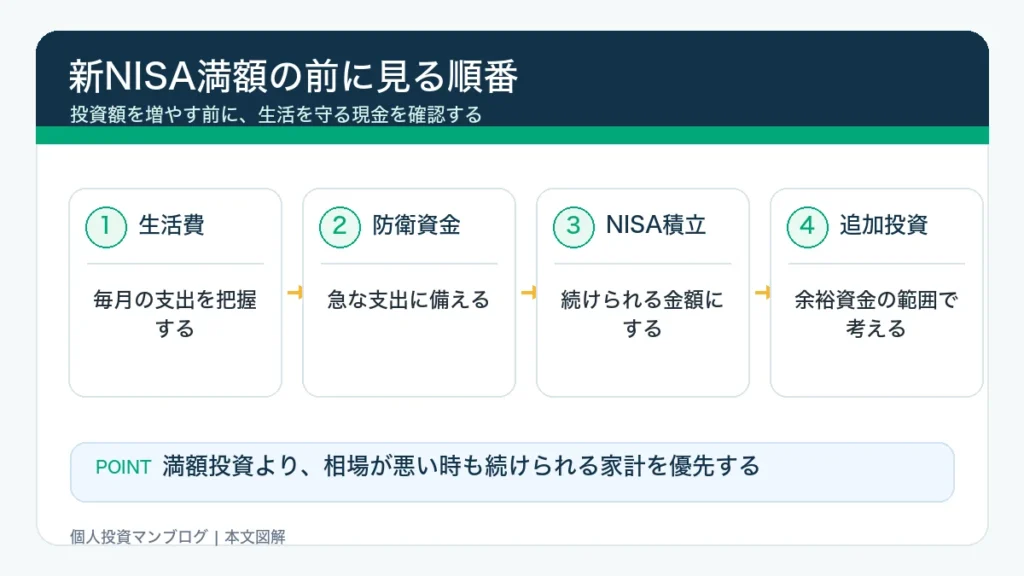
NISAの年間枠を考える前に、預金を「日常の決済資金」「使う予定のあるお金」「生活防衛資金」に分けてみましょう。ここでは家計全体の投資予算を計算します。ボーナスを受け取った月の追加注文についてはボーナス追加投資の手順で扱います。
生活防衛資金と、来年使うお金は別の袋
| 分けるお金 | 目的と例 | 数えるときの注意 |
|---|---|---|
| 日常の決済資金 | 次の給与までの生活費、確定したカード引落し | 既に支出予定の残高を余剰資金にしない |
| 予定支出 | 学費、車検、引越し、住宅関連費など | 時期と金額を把握できる支出は防衛資金と別に確保 |
| 生活防衛資金 | 失業や休職、収入減などへの備え | 相場の回復を待たずに使える形で確保 |
| 投資候補のお金 | 上の3つを引いても当面使わないお金 | 残った全額を投資する義務はない |
たとえば、車検代を生活防衛資金から払う予定なら、車検後は防衛資金が減ります。「防衛資金もあるし車検代もある」と同じ預金を二度数えないことが大切です。別の銀行口座を増やさなくても、家計簿の内訳欄で分けられます。
生活費の何か月分を置くかで、投資可能額は変わる
目安の月数を使うときは、まず収入が減っても外せない1か月の支出を計算します。住居費、食費、光熱費、通信費、税・社会保険料、必要な教育費、返済などです。娯楽費をすべて含めた普段の支出と、最低限必要な支出の違いも確認します。
| 毎月の必要支出を25万円と仮定 | 必要な生活防衛資金 | この月数を選ぶ前に考えること |
|---|---|---|
| 3か月分 | 75万円 | 短期間で収入を戻せるか、別の確かな収入源があるか |
| 6か月分 | 150万円 | 再就職・療養・家族の支援にどれくらい時間がかかるか |
| 12か月分 | 300万円 | 収入変動や扶養負担が大きく、長く備える必要があるか |
金融経済教育の資料では幅を持った月数の目安が示されていますが、適切な額は収入の安定性や家族構成などで変わります。知るぽるとの短期・中期・長期の資金管理も参考になります。給付金や家族の収入を見込む場合は、条件と入金時期まで確認し、まだ受給が確定していない金額は確実な現金と同じ扱いにしません。
預金300万円から、投資候補額を出す
| 計算項目 | 仮の金額 |
|---|---|
| 預金残高 | 300万円 |
| 差し引く:次の給与までの決済資金 | 25万円 |
| 差し引く:1年以内の予定支出 | 50万円 |
| 差し引く:生活防衛資金(25万円×6か月) | 150万円 |
| 残る投資候補額 | 75万円 |
計算式
投資候補額 = 預金残高 − 日常の決済資金 − 別途確保する予定支出 − 生活防衛資金。結果がマイナスなら、現金の不足額を示します。借りて投資する金額ではありません。
この家計で生活防衛資金を12か月分に増やすなら、必要額の合計は375万円となり、75万円不足します。同じ預金300万円でも、置くべき現金の前提を変えると「75万円を投資候補にできる」から「75万円を追加で貯めたい」へ変わるのです。
75万円が残るケースでも、75万円全額を投資する必要はありません。予定支出の見積もりが曖昧なら余裕分を残し、投資先が大きく下がったときの損失額も確認します。30%下落なら22万5,000円の評価減です。これは下落の予測でも最大損失でもありません。
毎月の積立額は、預金とは別に収支から決める
既存の預金から投資する額と、給与から毎月積み立てる額は分けます。預金に余裕があっても、毎月の赤字をボーナスで埋めているなら積立増額の根拠にはなりません。
| 月単位にそろえた収支の仮定 | 金額 |
|---|---|
| 手取り収入 | 42万円 |
| 通常の生活費・返済 | 31万円 |
| 年間の臨時支出用の積立 | 4万円 |
| 現金の備えを増やす分 | 3万円 |
| NISAなどへの毎月の投資候補額 | 4万円 |
この例で積立を月10万円にすると、毎月6万円ずつ預金を取り崩す計画になります。意図した取り崩しなら別ですが、年間枠が空いているからという理由だけで増やすと家計の変化を見逃します。
増額を見直すタイミングは、株価より家計の変化
- 収入や働き方が変わったとき:最低限の生活費を何か月賄えるか再計算する
- 教育費・引越しなどが決まったとき:必要額を投資候補から予定支出へ移す
- 生活防衛資金を使ったとき:積立の減額・一時停止も含め、現金を戻す計画を立てる
NISAは利益への税制優遇で、投資した元本が守られる制度ではありません。制度の上限は金融庁のNISA案内で確かめつつ、家計側の上限はこの計算で決めます。「今年はいくら満額に近づいたか」より、「必要な日に投資を売らず支払えるか」が確認のゴールです。
制度・参照情報は2026年9月8日確認。本文の試算は条件を置いた例で、筆者の運用実績や将来の利益を示すものではありません。投資には元本割れのリスクがあります。
