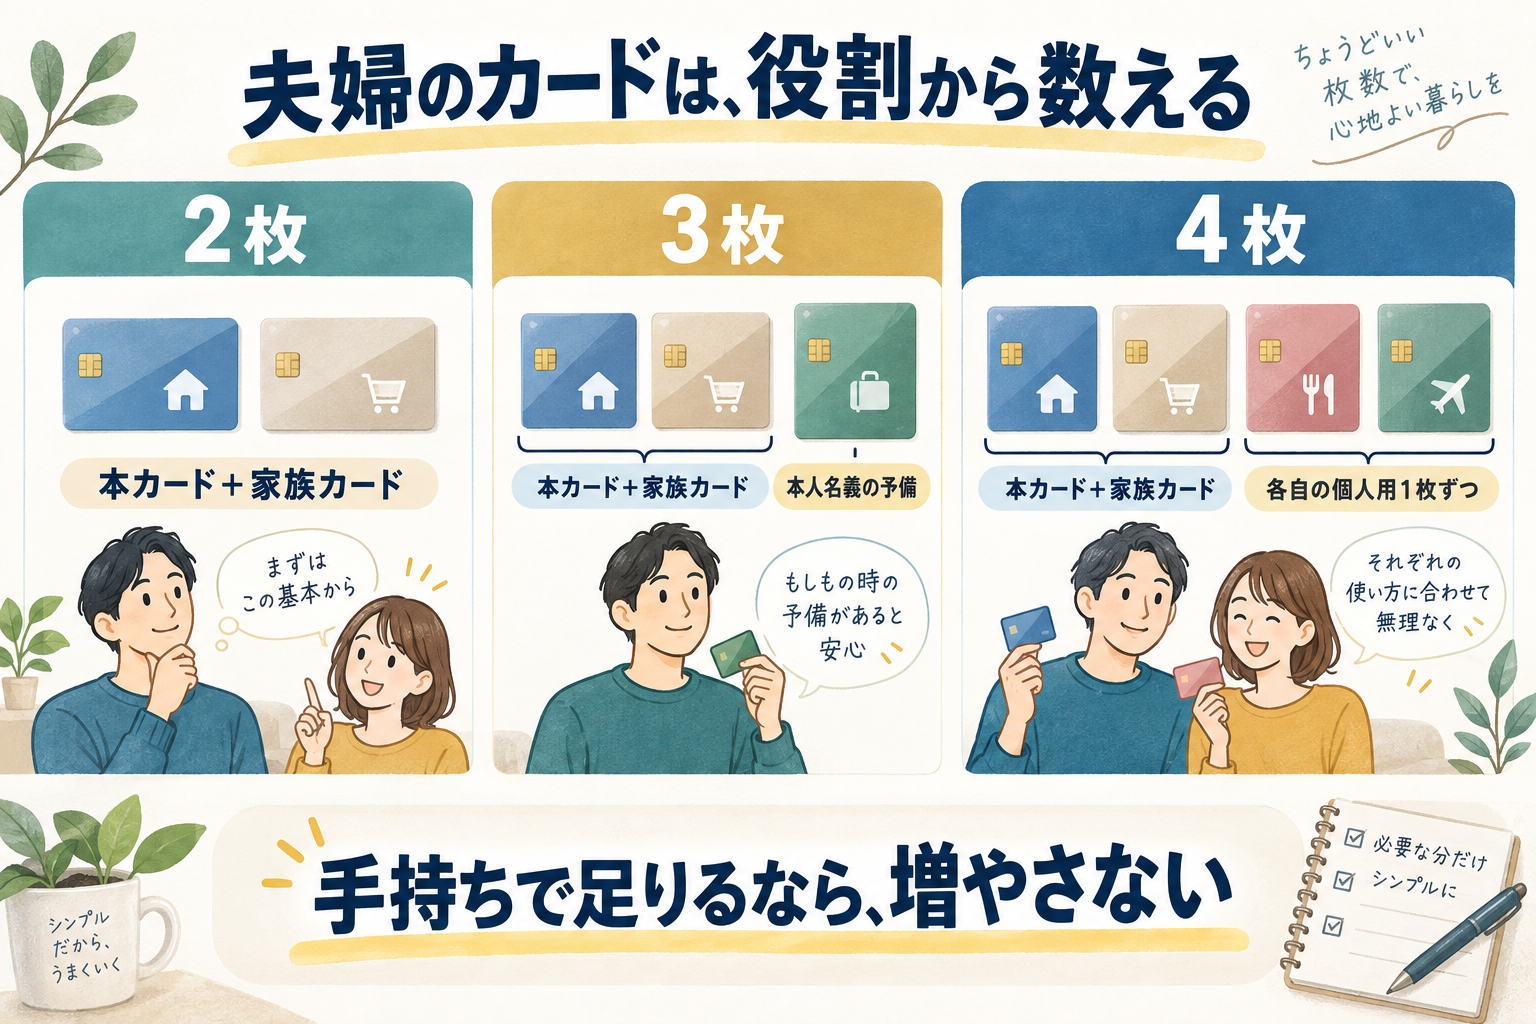
夫婦で生活費の支払いをまとめるなら、本カード1枚+家族カード1枚の計2枚が出発点です。そこに別契約の予備を残すなら3枚。個人の買い物も双方で分けたいなら、生活費用2枚+各自の個人用1枚ずつで4枚、という持ち方が考えられます。
どの家庭も4枚必要という話ではありません。今あるカードを次の完成形に当てはめると、「減らしていい1枚」と「残す意味がある1枚」が見えてきます。
2枚・3枚・4枚。夫婦の使い方に合う完成形を選ぶ
2枚|生活費をまとめ、個人のカード決済は分けない
本カード1枚 + 配偶者名義の家族カード1枚。
双方が食費・日用品を買い、請求は本会員側へ集約する形です。個人の買い物もこの請求へ入れてよい家庭に向きます。共通の契約が止まったときは、現金など別の支払い手段を使います。
3枚|生活費をまとめ、別契約の予備を1枚残す
生活費の本カード1枚 + 家族カード1枚 + 別契約のカード1枚。
主力の紛失・再発行中もカード払いを続けたい場合の形です。予備を持つ人以外も日常の買い物ができるよう、現金等の備えも分けておきます。
4枚|生活費だけ共有し、個人の支出はそれぞれ管理
生活費用2枚 + 夫の個人カード1枚 + 妻の個人カード1枚。
趣味・プレゼント・個人の通販は各自のカードへ。個人カードが生活費用とは別契約なら、予備も兼ねられます。「予備用だから」と、さらに5枚目を作る必要はありません。
すでに夫婦が各自の本カードを1枚ずつ使い、共通費の精算に困っていないなら、その2枚を続けるのも選択肢です。家族カードへ移すこと自体を目的にしません。
生活費用のカードが不足するときだけ、候補を比べる
手持ちのカードで選んだ形を作れるなら、新たな申込みは不要です。これから生活費用の本カードを選ぶ場合は、普段の買い物先・公共料金・家族での請求管理を比べます。楽天市場を使う家庭と、三井住友カード(NL)の対象店をよく使う家庭では、同じ月15万円の支出でも結果が変わります。
数えるのは買い物用のカード。ETCと契約は別にする
ここでいう2〜4枚にETCカードは含めていません。「本カード+家族カード+ETCカード」なら物理的には3枚でも、家計決済は本会員の契約に集まります。楽天カードの家族カードのように請求をまとめる商品では、利用者別の明細も本会員側で確認できます。
家族カードを予備の別契約として数えない。同じ本会員契約の停止・解約などの影響を受けるためです。また、本人カードを配偶者へ貸す代わりに家族カードを使います。カードの名義人以外は利用できません。
5枚から4枚にする例|役割が重なる優待カードを外す
たとえば、生活費用2枚と各自の個人カード2枚に加え、夫が「たまに使う店の優待用」を1枚持っている家庭を考えます。最初の4枚は用途が分かれています。見直すのは5枚目の優待カードです。
| 手持ちのカード | 残すか・外すか |
|---|---|
| 生活費の本カード+家族カード | 共同の買い物で使っているので2枚とも残す |
| 夫・妻の個人カード | 個人の請求を分ける必要があるなら残す。予備も兼ねる |
| 5枚目の優待カード | 前年に使った優待がなく、今後も利用予定がなければ整理候補 |
5枚目が年会費無料でも、残す理由が「いつか得かもしれない」だけなら、明細・通知・更新カードを管理する対象が増えるだけです。反対に、毎年買う物をそのカードで実際に安く買えているなら、5枚目を残す理由があります。数字を4に合わせるために、使っている優待を捨てる必要はありません。
優待用の役割が不足する場合も、先に「どこで・年何回使うか」を決めます。マルイやカラオケなどを利用する予定がある方は、エポスカードの優待と、すでに持っている割引・クーポンの差を確認してください。同じ割引を使えるなら、カードを増やす理由にはなりません。
予備を残すなら、財布とは別の場所にも備える
同じ財布に2枚とも入れて紛失すれば、別会社のカードでも同時に手元からなくなります。自宅に予備を置く、主力と別の発行会社・国際ブランドを選ぶなど、困る場面に合わせて残します。ただし、店舗の通信障害や同じ引落口座の残高不足までカードの枚数で解決できるわけではありません。
海外旅行へ行く人は現地で使えるブランドか、出張で立替えが多い人は主力と個人用の利用枠を圧迫しないかも確認します。「予備」という名前より、主力が使えない日に、そのカードで何を払えるかで決めます。
減らす1枚が決まったら、解約前に支払いを移す
- そのカードの直近1年の明細で、月払いだけでなく年払いの契約も拾う。
- 継続する契約は支払先を変更し、新しい支払い方法への切替えを契約画面で確かめる。
- ETC・家族カードの連動、残債、到着前の返金、ポイントを確認してから解約する。
まずは2・3・4枚のどの形が自分たちに合うかを決め、そこから余っている役割を探してください。必要なのは一律の上限ではなく、残すカードすべてに用途がある状態です。
あわせて読みたい
生活費用を共有するか迷う方へ。家族カードと別々のカードで、口座と精算の流れがどう違うかを比較しています。
整理するカードが決まった方へ。固定費・ETC・返金を取りこぼさない解約前の確認はこちらです。
PR|家計用のカードを選び直す方へ
生活費用の本カードが不足していて、夫婦の請求をまとめるために楽天カードを選ぶ方へ。下の広告で、現在の申込条件と入会特典を確認できます。手持ちで役割を満たせる方は、今のカードを残してください。
通常の楽天カードは本カード・家族カードの年会費が永年無料です。ETCカードは通常年550円(税込・無料条件あり)、リボ・分割等の手数料は別です。発行には所定の審査があります。既存会員の家族カード追加やカード切替は、新規本カードの申込みと分けて確認してください。
楽天カードが家計用に合いそうなら、現在の入会特典を確認
通常の楽天カードは年会費永年無料。 食費や日用品など普段の買い物から使い始め、 必要なら家族カードも利用できます。
入会特典は時期によって変わります。
現在の特典・適用条件は公式ページで確認してください。
※ポイント進呈には条件があります。キャンペーン内容・進呈条件は申込前に公式ページでご確認ください。