個人投資マン

子育て中の共働き家庭へ。夫婦のNISAと生活費のカード選び
2026/9/8
円高で米国株投信の評価額が下がると、積立を止めたくなるかもしれません。ただ、すでに持つ資産の円換算額が減ることと、これから同じ円で買う条件が変わることは別です。 この記事では為替ヘッジなしの米国株投資を念頭に、円高の影響を簡単な数字に分解します。為替や株価の予測ではなく、続ける・減らす・止める判断の前に確認するための計算です。 米国株が10%上がっても、円ではマイナスになる例 最初に1万米ドル分の株式を、1米ドル150円のときに保有したと仮定します。円換算額は150万円です。その後、株価が10%上がって1 ...
2026/10/23
生活費の請求をまとめたいなら「本カード+家族カード」、各自の支払いを続けたいなら「それぞれの本カード」です。ただし、楽天証券やSBI証券で夫婦それぞれがクレカ積立をする場合、積立用は各自が本会員の対象カードを残します。家族カードだけに一本化はできません。 食費や子どもの日用品は共同、趣味とNISA積立は各自。こう分けたい家庭なら、生活費だけ家族カードに集める使い方ができます。月12万円の共通費と各自3万円の積立を例に、どのカードで払い、誰がいくら用意するかを整理します。 生活費をまとめるか、別々に払うか ...
2026/9/25
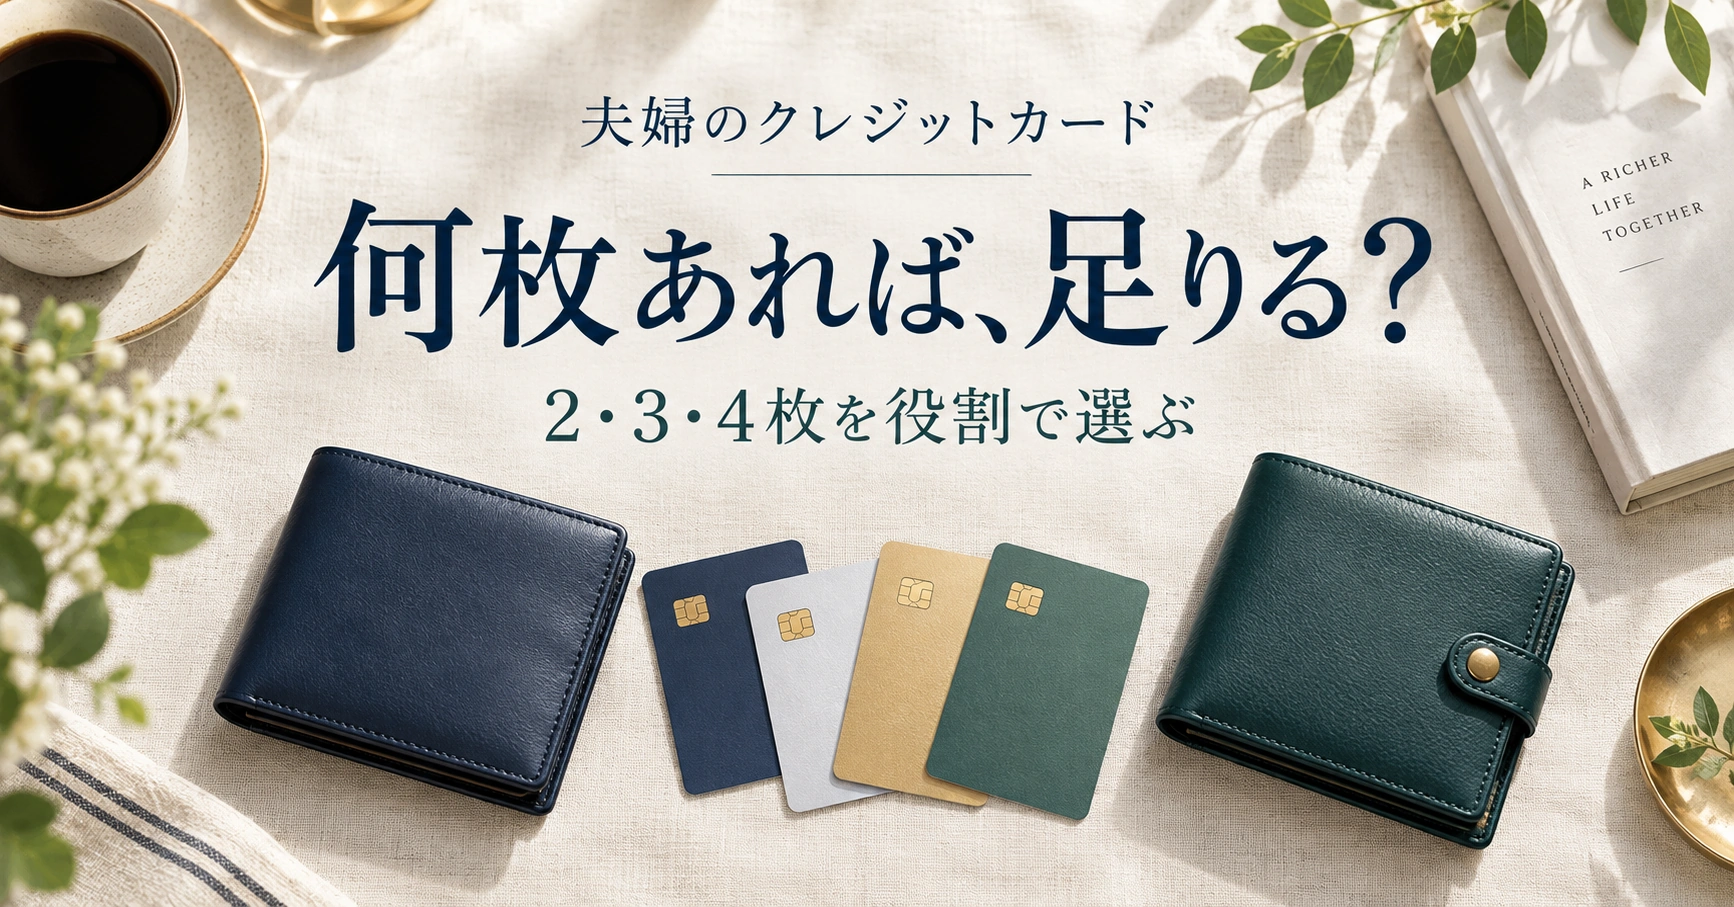
夫婦で生活費の支払いをまとめるなら、本カード1枚+家族カード1枚の計2枚が出発点です。そこに別契約の予備を残すなら3枚。個人の買い物も双方で分けたいなら、生活費用2枚+各自の個人用1枚ずつで4枚、という持ち方が考えられます。 どの家庭も4枚必要という話ではありません。今あるカードを次の完成形に当てはめると、「減らしていい1枚」と「残す意味がある1枚」が見えてきます。 2枚・3枚・4枚。夫婦の使い方に合う完成形を選ぶ 買い物用カードの例です。3枚の例では別契約の予備を用意します。家族カード自体は別契約の予備 ...
2026/9/8
暗号資産を資産の何%まで持つかは、「5%なら安全」といった数字だけでは決められません。同じ5%でも、資産200万円なら10万円、2,000万円なら100万円です。必要なのは比率を、家計が受け止められる損失額へ変換することです。 まず、何に対する比率なのかを固定する この記事の計算では、生活防衛資金と近い将来に使う予定のお金を除いた「運用対象資産」を分母にします。家計の全金融資産で管理する方法もありますが、途中で分母を変えると上限の意味が変わります。 たとえば全金融資産が500万円でも、生活用・教育費などで ...