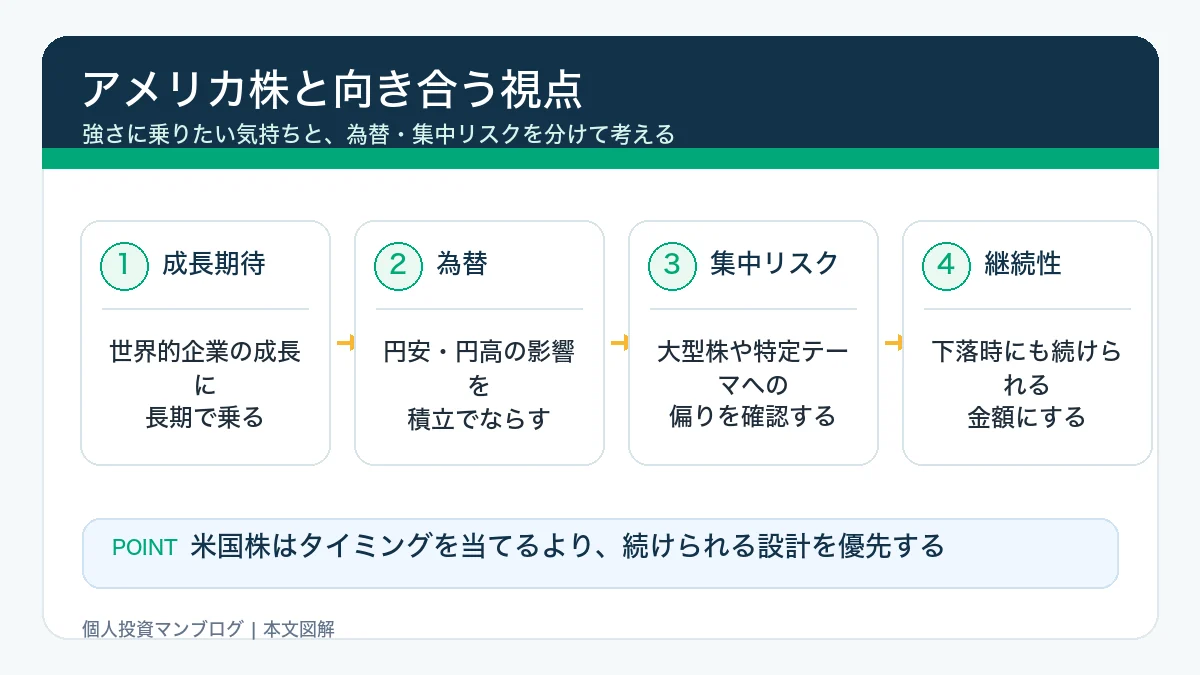
米国企業の成長を取り込みたいだけなら、いま持つ全世界株投信に米国株が含まれていないかを見るのが先です。米国株投信を追加するのは「投資先を増やす」より「米国の比率を高める」選択。すでに十分持っているなら、追加しない答えもあります。
管理を増やさないなら国内投信。ETF・個別株は目的があるときに
| したいこと | 選びやすい方法 |
|---|---|
| 円で定額積立し、分配金を自分で再投資する作業を減らしたい | 国内の米国株投信。対象指数・費用・為替ヘッジ・分配方針で商品を絞る |
| 取引価格を指定したい、特定の米国ETFを持ちたい | 米国上場ETF。売買・為替コストに加え、分配金の扱いを決める |
| 特定企業を指数以上に厚く持ちたい | 米国個別株。決算を継続確認し、1社への実質投資額に上限を設ける |
「経費率が低いから」だけで米国ETFへ変えると、外貨や分配金の管理が増える場合があります。円の定額積立を続けるのが目的なら、まず国内投信同士を比較すれば足ります。ETFでも自動積立などの対応は証券会社ごとに異なります。
全世界株60万円+米国株40万円なら、米国比率は何%?
全世界株投信の米国比率を仮に60%とした計算です。これは説明用の仮定で、現在の指数比率ではありません。実際の計算には保有投信の最新月次レポートを使います。
| 保有する株式資産 | うち米国株 |
|---|---|
| 全世界株投信60万円 | 60万円×60%=36万円 |
| 米国株投信40万円 | 40万円 |
| 合計100万円 | 76万円=米国比率76% |
全額をこの全世界株投信に置いた場合の60%より、米国への配分が16ポイント増えています。2本に分けても米国への集中は減りません。さらに米国大型企業の個別株を買えば、両方の投信に含まれる企業を上乗せする場合があります。
この組み合わせを選ぶのは、米国比率を高めたい人です。
「1本では不安だから2本にしたい」だけなら、米国株の追加はいったん見送り。全世界株投信の既存積立を続ける案と比べてください。
米国株投信でも、S&P 500と全市場型は同じではない
S&P 500は米国大型株を代表する指数で、米国の全上場企業を均等に持つ仕組みではありません。全市場型は小型株も含むなど対象範囲が違います。
米国の大型企業をまとめて持ちたいならS&P 500型が比較の出発点。小型株まで持ちたいなら全市場型を比較します。「最近よく上がった指数」という理由で対象を狭めると、当初より集中を強める選択になります。投信の信託報酬だけでなく、同じ指数・同じ為替ヘッジ条件の商品かをそろえて比べます。
円高が怖いなら、投信・ETFの形を変えるだけでは解決しない
同じ米国株を為替ヘッジなしで持つなら、国内投信でも米国ETFでも円高の影響を受けます。ドルで株価が上がっても、円で使うときの利益が減る場合があります。数年以内に使う予定の資金まで米国株へ回しているなら、商品の形より先に投資額と現金の割合を見直します。
ドル建て株価が上がっても円換算で損失になる条件と、積立を止めるかどうかの分かれ目は、次の記事の計算で確認できます。