同じ株価指数へ投資する商品でも、ETFと一般的な投資信託では買い方や管理の手間が違います。信託報酬の低さだけで選ぶと、分配金の再投資や購入単位の端数で、想定した積立にならないことがあります。
この記事では、国内の取引所に上場するETFと、非上場の公募投資信託を主に比較します。海外市場に上場するETFは、外貨交換や現地課税など別の条件もあるため、同じ費用表で一括りにしません。
価格の決まり方が、最初の違い
| 比較項目 | 国内上場ETF | 非上場の投資信託 |
|---|---|---|
| 購入する価格 | 取引時間中の市場価格 | 原則1日1回算出される基準価額。注文時に確定していない場合がある |
| 注文方法 | 株式のように成行・指値など | 金額指定・口数指定など、商品・販売会社のルールに従う |
| 購入単位 | 銘柄ごとの売買単位 | 販売会社の最低購入額などによる |
| 積立の自動化 | 証券会社の対応サービスによる | 積立設定に対応する商品・販売会社が多い |
| 分配金の扱い | 分配されれば現金受取り後、必要に応じて再購入 | 受取・再投資コースなど。分配自体を抑える商品もある |
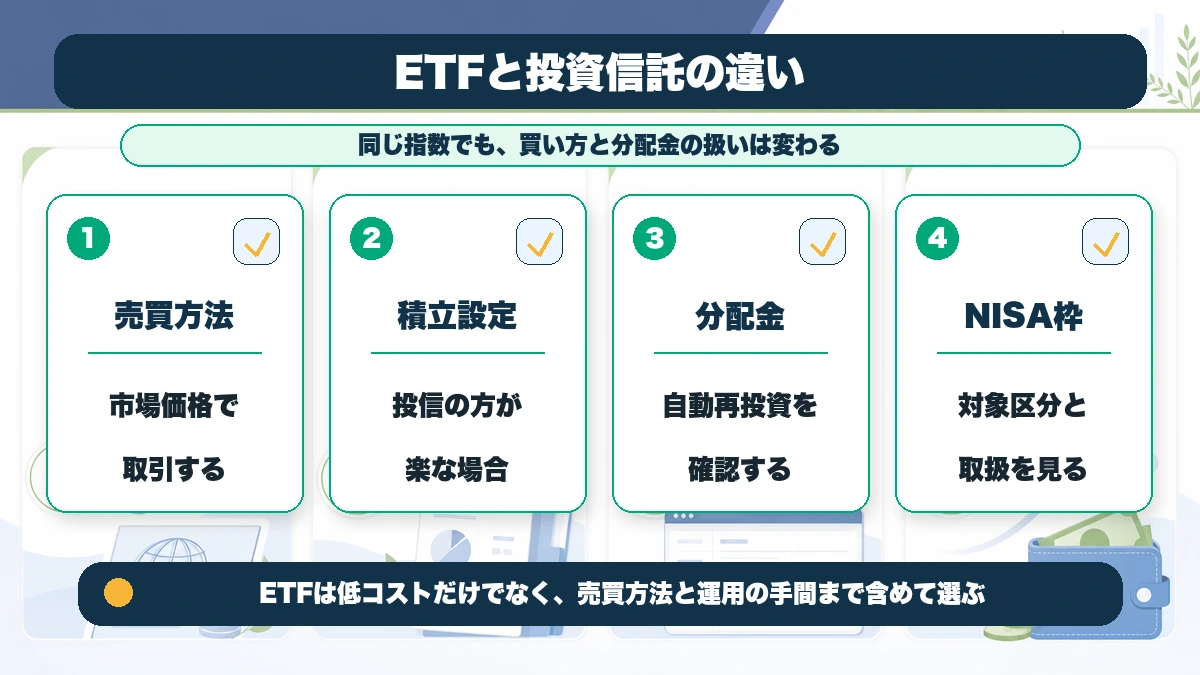
ETFはリアルタイムに価格を見て注文できます。一方、投信は注文時に購入価格が分からないことを受け入れる代わりに、毎月一定金額の設定がしやすい仕組みです。基本的な売買方法と比較項目は日本取引所グループのETF FAQを参照できます。
月1万円を投資するなら、端数はどうなる?
| 仮の購入条件 | 使う金額 | 残る現金 |
|---|---|---|
| ETF:1口3,200円、1口単位、3口購入 | 9,600円 | 400円 |
| 投信:1万円の金額指定で購入できる設定 | 10,000円 | 0円 |
ETFでは残った400円を翌月に繰り越すなどの管理が必要です。投資予算が小さいほど、1口の価格が設定に与える影響が大きくなります。証券会社の積立サービスでETFを買える場合も、毎回どの数量で発注されるか、資金が足りない場合にどう処理されるかを確認します。
年率差だけでなく、売買時のコストを加える
ETFで確認するのは、信託報酬、売買手数料、買い気配と売り気配の差(スプレッド)などです。市場価格が純資産価値から乖離することもあります。売買手数料が無料でも、希望した価格で必ず売買できるわけではありません。
| 仮の比較条件 | 計算結果 |
|---|---|
| 平均保有額50万円、保有コストの年率差0.10ポイント | 年間差額は500円 |
| ETFの売買に伴う追加コストを合計1,000円と仮定 | 年500円の差なら、単純には約2年分に相当 |
| 保有額が10万円なら、同じ年率差 | 年間差額は100円。追加コストの影響が相対的に大きい |
この計算はETFが得だと決めるためではなく、年率差を円へ直すためのものです。毎月何回も注文する人と、まとまった額を長く持つ人では、売買コストの重さが変わります。非上場投信も購入手数料や換金時の費用がある商品は、その費用を加えて比較します。
ETFの注文で見たい3か所
- 売買単位と1単位あたりの必要額:予算内の数量になっているか
- 売り気配・買い気配と数量:注文したい数量に対して板が薄くないか
- 市場価格と基準価額等:価格の乖離や急変がないか。情報の時点もそろえる
指値注文は希望価格を指定できますが、その価格で必ず約定するわけではありません。成行注文は約定を優先するため、板が薄いと想定から離れた価格で成立することがあります。使いやすさと価格の管理方法を合わせて選びます。
NISAでは分配金の受取り設定も確認する
国内上場ETFの分配金をNISAで非課税にするには、証券口座で受け取る「株式数比例配分方式」の確認が必要です。一般的な非上場の株式投信の分配金は、同じ受取方式の設定は不要です。日本証券業協会「知っておきたいNISAのポイント」に違いが整理されています。
ETFの分配金で買い直す場合、その買付けにはNISAの残枠と必要資金が要ります。分配金の額が少なく売買単位に届かなければ、追加の現金や待機期間が必要です。分配金を生活費に使う人には負担でなくても、すべて再投資したい人には管理項目が増えます。
選び分けの目安
毎月の少額積立を設定後なるべく触りたくないなら、金額指定・自動積立・分配方針が合う投信を比較。価格を指定して売買したい、数量や分配金を管理できるなら、ETFも候補に。同じ指数・為替ヘッジ条件の商品の間で比べると、仕組みの差を見分けやすくなります。
ETFでも投信でも、株式指数に投資すれば株価下落の影響を受けます。器を変えることと、投資先のリスクを下げることは別です。まず必要な運用先を決め、そのあとで買い方を選んでください。
制度・参照情報は2026年9月8日確認。本文の試算は条件を置いた例で、筆者の運用実績や将来の利益を示すものではありません。投資には元本割れのリスクがあります。
商品を決める前に、対象商品リストと目論見書で中身・費用・換金日数を確認する手順を使えます。分配金を再投資したい場合は、分配金とNISA枠の注意点も合わせて確認してください。
