目論見書で確認したいのは、「人気があるか」ではなく、この商品に、自分が用意したお金を入れてよいかです。オルカンなら、株式と為替の値下がりを受け入れて長く運用する資金の候補になります。一方、来年の学費や毎月の生活費を確保する目的とは分けて考えます。
見るところは、①投資対象とリスク、②費用、③分配と換金の3組。eMAXIS Slim 全世界株式(オール・カントリー)の交付目論見書を使い、記載内容から「だからどう選ぶか」まで読み進めます。
今回読むのは、この1本
正式名:eMAXIS Slim 全世界株式(オール・カントリー)
運用会社:三菱UFJアセットマネジメント
交付目論見書の使用開始日:2026年7月25日
「全世界株式」という名前だけで照合すると、日本を除く商品や、別の運用会社の商品と混ざります。購入画面の正式名と表紙を合わせてください。以下のページ番号は、この交付目論見書に印刷された番号です。
① 投資対象とリスク:全世界でも、現金の代わりにはしない
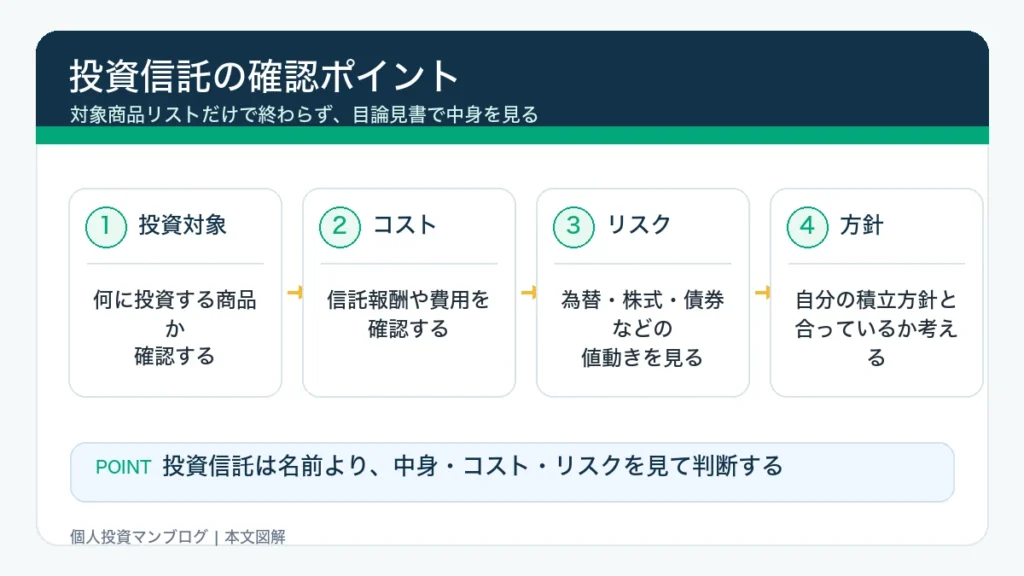
まず1〜3ページの「目的・特色」と、5ページの「投資リスク」を一緒に読みます。オルカンは日本を含む先進国・新興国の株式に投資し、MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース)への連動を目指す商品です。原則、為替ヘッジは行いません。
| 読み取った条件 | 購入判断への影響 |
|---|---|
| 日本を含む世界の株式に投資 | 1本で地域を分けられる。ただし株式市場全体が下がる局面の損失は避けられない |
| 原則、為替ヘッジなし | 外貨建て部分は円高も下落要因。海外の株価だけ見て損益を考えない |
| 元本保証はない | 支払日と必要額が決まったお金は、投資額に含めない |
例えば、手元の100万円のうち40万円を来年の学費に使う予定なら、100万円全額をオルカンへ入れる判断にはしません。まず40万円を分け、残る60万円も生活の備えを除いたうえで投資額を決めます。これは資金配分の仮定例で、「60万円なら安全」という意味ではありません。
地域を分散したいなら検討できる。短期間の値下がりに困るお金なら入れない。同じ「全世界株式」という条件から、この2つの答えが出ます。すでに別の全世界株式ファンドを持っている人は、買い足しても投資先が大きくは増えない点も確認します。
② 費用:100万円で年約578円は、信託報酬の概算
10ページの費用欄では、購入時手数料と信託財産留保額はありません。基本の信託報酬は年0.05775%以内(税込)。この率を使って、保有額に対する費用の大きさを確かめます。
| 1年間の平均保有額を仮定 | 年0.05775%での概算 |
|---|---|
| 100万円 | 約578円/年 |
| 300万円 | 約1,733円/年 |
信託報酬はファンドの資産から日々差し引かれるため、口座から毎年578円を別払いする仕組みではありません。また、売買・保管などの費用は別にあり、有価証券の貸付けを行う場合には、その収益に応じた追加報酬も生じます。年0.05775%が総費用の上限という読み方はしません。
別のファンドと費用を比べるのは、投資対象と為替ヘッジなどの条件を合わせたあとです。米国株だけの商品と全世界株式の商品なら、先に決めるのは「どこへ投資したいか」。費用が少し低いという理由で、望んでいた投資範囲を変えないようにします。
③ 分配と換金:毎月の収入と、すぐ使うお金には向かない
3ページの分配方針は、成長を優先して原則として分配を抑える内容です。年1回の決算はありますが、毎年の現金受取りを約束していません。証券会社で「受取型」を選べても、毎月の生活費が振り込まれる商品には変わりません。
9ページの換金条件では、原則として、受付日の翌営業日の基準価額で売却し、受付日から数えて6営業日目から販売会社で代金が支払われます。注文した時点の表示価格で確定するわけではなく、銀行口座への出金には別の日数が必要な場合もあります。海外市場の休業日などには、申込み自体を受け付けない日もあります。
来週払う10万円は、売却代金を当てにしない
必要な日に間に合うかだけでなく、その時点で10万円分の価値が残るかも未確定です。近い支出は預金などに分け、オルカンの売却日程に支払いを合わせないようにします。
分配金を受け取る運用と、資産を育てて必要なときに売却する運用では、使い方が異なります。定期収入を目的に商品を探していた人は、この違いを先に整理してください。

読み終えたら「対象商品か」ではなく「使うお金が合うか」で決める
世界の株式へ長く投資することが目的で、当面使わない資金を用意できるなら、オルカンは購入候補になります。反対に、来年の支払いを確保したい、毎月一定の現金収入が欲しいという目的なら、低コストでもそのまま選ぶ理由にはなりません。
中身が目的に合うと判断できたら、購入画面に戻って正式名・利用するNISA枠・金額を確認します。NISA対象リストと証券会社の表示の照合で迷う場合は、同じオルカンを使った次の記事へ進んでください。