投資信託から分配金が入ると、運用が順調なように感じます。しかし分配金は、預金の利息と同じ仕組みではありません。ファンドの資産から支払われるため、受取額だけでは利益が出たか判断できないのです。
NISAで分配金のある投信を選ぶなら、基準価額の変化と、受け取った分配金を合計して見ることが出発点です。さらに、再投資がNISA枠を使う場合があることまで確認しましょう。
100万円から5万円もらっても、利益は5万円とは限らない
| 単純化した1年間の例 | 分配後の評価額 | 受取分配金 | 合計 | 投資額100万円との差 |
|---|---|---|---|---|
| A:資産が増え、5万円分配 | 103万円 | 5万円 | 108万円 | +8万円 |
| B:資産は横ばいで5万円分配 | 95万円 | 5万円 | 100万円 | 0円 |
| C:資産が下がり、5万円分配 | 85万円 | 5万円 | 90万円 | −10万円 |
3つとも分配金は5万円ですが、運用結果は異なります。Cを「分配金利回り5%だから成功」と評価すると、全体では10万円減っていることを見落とします。現実の損益確認では、購入手数料や税引後受取額、追加投資・引出しの有無も反映します。
分配金を支払うと、その分だけファンドの純資産が減り、ほかの条件が同じなら基準価額は下がります。基準価額1万円から300円を分配するなら9,700円+受取300円という関係です。分配日に市場も動くため、実際の変化が必ず300円だけになるわけではありません。
普通分配金と元本払戻金は、税金の扱いが違う
| 区分 | 意味 | NISAとの関係 |
|---|---|---|
| 普通分配金 | 税務上、収益として扱われる部分 | NISAの非課税対象となる |
| 元本払戻金(特別分配金) | 税務上、投資元本の一部の払戻しに当たる部分 | もともと非課税で、NISAによる追加の非課税メリットはない |
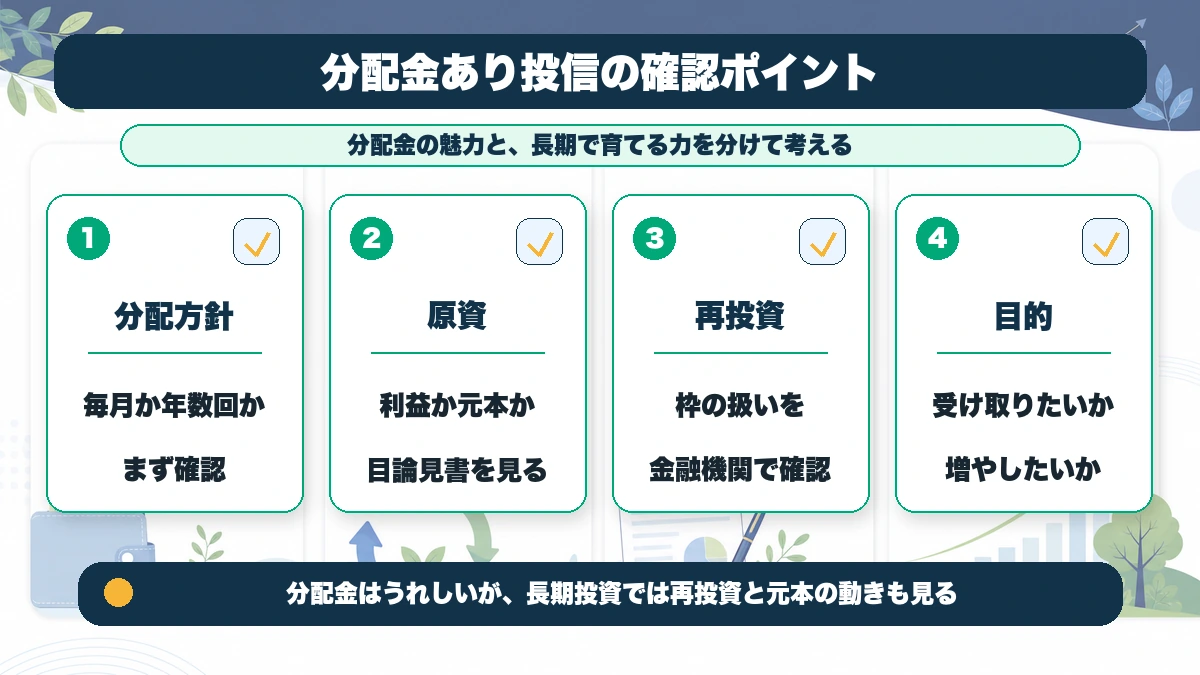
この区分は、各投資家の個別元本と分配後の基準価額などにより決まります。同じファンドの同じ分配金でも、買った価格などが違えば投資家ごとの内訳が異なることがあります。「分配原資が何か」と「自分にとって普通分配金か」を混同せず、取引報告の内訳を見ます。資産運用業協会の分配金・換金の解説が参考になります。
「再投資」には、お金が外へ出ない場合と出る場合がある
| 運用の流れ | 投資家の手元へ分配 | NISA枠への影響 |
|---|---|---|
| ファンドが分配せず、内部で収益を運用する | なし | 内部の運用だけでは新たな買付枠を消費しない |
| ファンドが分配し、その分配金で同じ投信を買い直す | 支払い後に再購入する流れ | NISAで再購入した分は、その年の投資枠を使う |
たとえば成長投資枠で100万円分買い、その後3万円の分配金を同じ枠で再投資したら、その年の買付額は合計103万円です。現金を追加で入金していなくても、再購入分の枠を使います。成長投資枠で買った投信の分配金を再投資する場合、つみたて投資枠へ自由に振り替えられるわけではありません。日本証券業協会のNISA FAQ(収益分配金の再投資)で取扱いを確認できます。
「再投資コース」だけで確認を終えない
NISA残枠が足りないときの処理や、再投資先の預り区分は金融機関のルールを確認します。NISAでの再投資だと思っていた分が課税口座に入る場合もあるため、設定画面に加えて取引履歴も見ます。
毎月分配型は、成長投資枠の対象外
毎月分配型の投資信託は成長投資枠から除外されています。ただし「毎月ではない分配型ならすべて対象」という意味でもありません。商品ごとの適格性は公式の対象商品リストと販売会社で確認します。制度上の除外条件は金融庁のNISA制度概要にも掲載されています。
また、決算が年1回だから毎年1回の分配が約束されるわけではありません。分配方針、過去の実績、運用状況による見直しの可能性を目論見書で読みます。
必要なのは定期収入か、資産を増やす効率か
- 生活費へ回す現金が必要:受取時期と金額が変動し得ることを織り込み、安定した収入の代替と決めつけない
- 今は現金収入が不要:分配を抑える商品の内部運用と、分配後再投資の手間・枠の消費を比べる
- 定期的な取崩しが目的:分配金だけでなく必要額を売却する方法も比べる。ただし下落時は同じ金額を得るための売却口数が増える
分配金は良い・悪いの二択ではありません。受取後に使う目的があるのか、もう一度投資するだけなのかで、適した設計が変わります。商品を比べる欄には「分配率」だけでなく、「受取金を何に使うか」を一行足してください。
制度・参照情報は2026年9月8日確認。本文の試算は条件を置いた例で、筆者の運用実績や将来の利益を示すものではありません。投資には元本割れのリスクがあります。
分配方針を確認する資料の読み方は、目論見書で確認したい中身・費用・換金日数にまとめています。商品が成長投資枠の対象かは、公式の対象商品リストと販売会社で確認する手順へ進んでください。
