楽天カードと三井住友カード(NL)で迷ったら、最初に見たいのは、毎月いくら使うかより「どこで使うか」です。
普段のスーパーや日用品店の支払いが中心なら、通常1%の楽天カードが家計の軸になります。一方、対象のコンビニ・飲食店でスマホのタッチ決済を使う金額が多ければ、通常0.5%の三井住友カード(NL)でも、家計全体のポイントで逆転します。
この記事の月15万円モデルでは、楽天市場で月22,000円、指定公共料金で月20,000円を払うとき、対象店の支払いが月約12,200円を超えるあたりから、1枚運用はNLが有利になります。ただし、同じ店で使っても決済方法が違えば、この結論にはなりません。
まず同じ家計で比べ、その後で「1枚にまとめる」「2枚を使い分ける」「今のカードを残す」を選びましょう。
※2026年9月15日の公式条件を確認した比較です。通常の楽天カードと通常の三井住友カード(NL)を対象とし、金額は仮定の試算です。本記事には楽天カードの広告を含みます。広告の有無は比較結果に反映していません。
違いが出るのは、通常の買い物・対象店・楽天市場・公共料金
年会費はどちらも永年無料です。家計のメインを選ぶうえでは、特典の数より、実際の支払先に当てはまる還元を比べます。
| 支払先 | 楽天カード | 三井住友カード(NL) |
|---|---|---|
| 国内の通常の買い物 | 100円につき1ポイント | 200円につき1ポイント |
| NLの対象コンビニ・飲食店 | 通常1% | 所定のスマホタッチ決済等で7% |
| 楽天市場 | カード通常分+税抜対象額のSPU特典分 | カード通常分0.5% |
| 楽天の減率対象となる指定公共料金 | 500円につき1ポイント(0.2%) | 通常0.5% |
楽天市場の「お買い物通常ポイント」は、NLで支払っても楽天会員として得られる共通分なので、この表では除いています。楽天カードだけの上乗せとして数えません。
公共料金は、電気・ガス・水道ならすべて0.2%という意味ではありません。楽天カードが指定する事業者が対象です。また、指定の携帯電話料金・保険料は0.5%、電子マネー等へのチャージは対象外となる場合があります。これらを「通常の買い物」に混ぜると、楽天側を過大評価します。
NLの7%は「スマホで何か払えばよい」わけではない
店頭では、対象店舗でのスマホのVisaのタッチ決済・Mastercardタッチ決済が条件です。カード現物のタッチ決済、iD、差し込み払いは対象外です。対象のモバイルオーダーもありますが、店頭と対象店舗・注文方法が同じとは限りません。
対象店の例は、セブン‐イレブン、ローソン、マクドナルド、サイゼリヤ、ガストなど。商業施設内などの一部店舗は対象外です。日常的に使う店舗が対象かを確かめてから、その支出を7%の欄に入れます。1回の会計が一定額(原則1万円)を超えて差し込み払いになると、その支払いは7%の対象外です。以下の「月2万円」は、条件を満たす複数回の支払いを合計したモデルです。
AndroidでGoogle Payを使う場合、Mastercardタッチ決済は利用できません。スマホタッチを目的にNLを選ぶなら、使う端末と国際ブランドの組み合わせも決め手です。
なお、7%には通常ポイントが含まれます。7%に通常0.5%を足して7.5%にはしません。公式ページにあるOliveの8%とも別の条件です。
月15万円でも、対象店が月2,000円か2万円かで結論は変わる
会社員・子育て家庭のカード払いを想定し、次の支出を共通にします。家賃などカードで払わない支出は含めません。
- 楽天市場:月22,000円(税込)。税抜20,000円の10%課税商品を、送料・ラッピング料なしで全額カード払い。
- 指定公共料金:月20,000円。楽天では0.2%、NLでは0.5%になる電気・ガス・水道の支払い。
- 残り108,000円:通常の買い物と、NLの7%対象店での支払い。対象店に使う分が増えたら、通常の買い物を同額減らす。
入会特典、買い回り、5と0のつく日、家族ポイントなどの追加特典、証券積立は計算に入れません。ポイントはどちらも1ポイント=1円相当で使い切り、毎月同じ支出が12カ月続く前提です。ETCは利用しないモデルです。
1枚にまとめた場合の年間ポイント
| 対象店の月額 (通常の買い物の月額) | 楽天カード | NL |
|---|---|---|
| 2,000円 (106,000円) | 18,480pt | 10,560pt |
| 10,000円 (98,000円) | 18,480pt | 16,800pt |
| 20,000円 (88,000円) | 18,480pt | 24,600pt |
※全ケースとも合計は月15万円。楽天市場の共通ポイントを除いたカード利用・カード特典分。各決済・集計額に端数が生じないものとして計算しています。実際は楽天の買い物ごとの100円未満や、NLの集計対象額の200円未満などの扱いで変わります。
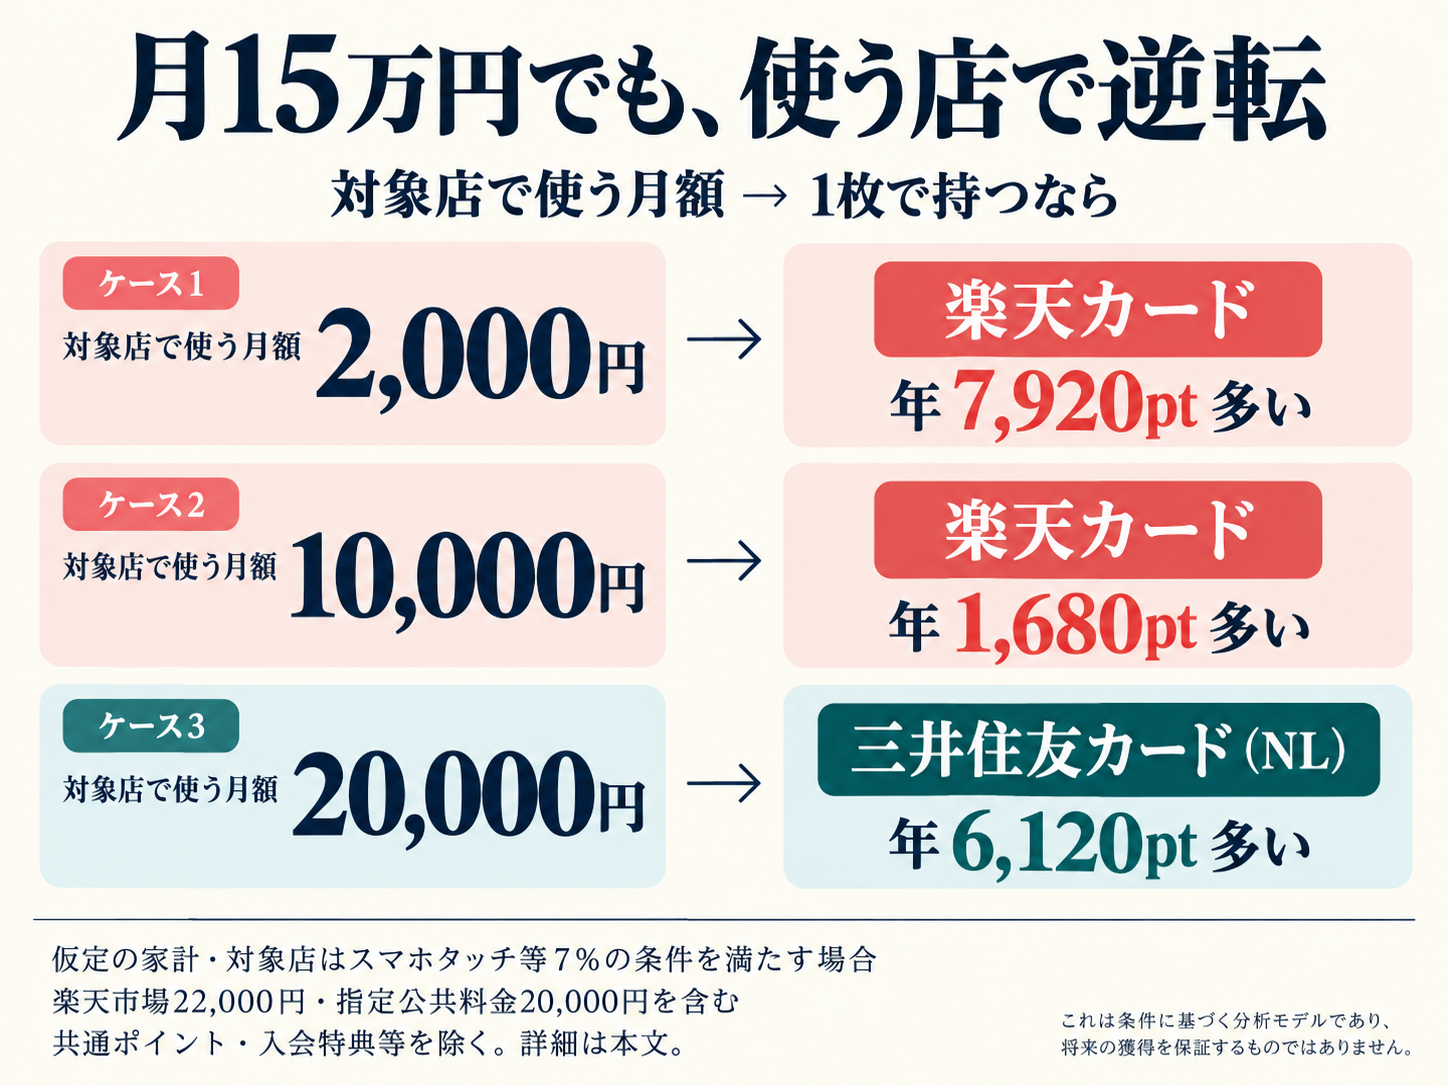
対象店が月2,000円なら、楽天が年間7,920ポイント多い。 普段のスーパーや日用品店で得られる通常還元の差が、対象店の高還元を上回ります。使い分けを増やしたくない家庭では、楽天を軸にする理由がはっきりします。
月10,000円なら、1枚運用の差は年間1,680ポイント。 楽天が上ですが、月140ポイントの差です。すでにNLで引落しや家族の支払いを整えているなら、すべての登録を変更するほどの差と考えるか、一度立ち止まれます。
月20,000円なら、NLが年間6,120ポイント多い。 外食やコンビニの利用が、もともとの生活の中でこの金額に達する家庭は、NLをメインにする候補です。還元のために店や支出を増やす必要はありません。
選ぶカードが決まった方は、申込前の確認へ進めます。管理する枚数で迷う方は、併用や現状維持の条件を確認してください。
- 楽天を家計の軸にする方 → 楽天カードの申込前確認へ
- NLを対象店中心に使う方 → NLの申込前確認へ
- 使い分けるか迷う方 → 2枚併用で増えるポイント/今のカードを残す条件
普段の買い物を中心に、楽天カードを家計の軸にすると決めた方は、下の広告から現在の申込条件を確認できます。初めて本カードを申し込む方への案内です。家族カードやETCの費用・準備を先に確認したい方は、楽天カードの申込前確認へ進んでください。
楽天カードが家計用に合いそうなら、現在の入会特典を確認
通常の楽天カードは年会費永年無料。 食費や日用品など普段の買い物から使い始め、 必要なら家族カードも利用できます。
入会特典は時期によって変わります。
現在の特典・適用条件は公式ページで確認してください。
※ポイント進呈には条件があります。キャンペーン内容・進呈条件は申込前に公式ページでご確認ください。
楽天市場22,000円は、楽天420ポイント・NL110ポイントで計算
楽天カードの内訳は、カード通常分220ポイントと、税抜20,000円に対するSPU特典200ポイントです。NLは通常分110ポイント。カードの選択による差は、月310ポイントになります。
これとは別に、楽天市場の共通のお買い物通常ポイント200ポイントがあります。両方で得られるので、比較には加えていません。税込22,000円に単純に3%を掛けたり、楽天のカード通常分を二度足したりすると、差が大きく見えてしまいます。
SPU特典は期間限定ポイントで、通常の楽天カードでは月1,000ポイントが上限です。このモデルの月200ポイントは上限内です。使い切れないポイントは、その家庭にとって同額の節約にはなりません。
1枚運用が逆転する目安は、この家計なら月約12,200円
このモデルの楽天は、対象店と通常の買い物の配分を変えても月1,540ポイントです。NLは、すべて通常0.5%なら月750ポイント。ここへ、対象店の支払いに対する追加6.5%分が乗ります。
したがって、対象店の支払いが月約12,200円でほぼ並びます。「NLは通常0.5%だからサブ専用」とも、「7%だから必ずメイン向き」とも言えません。 対象店の支出が家計に占める量で決まります。
ここで集計するのは、対象店舗かつ所定の決済ができる金額です。たとえば月2万円使っていても、その半分をiDなど対象外の方法で払うなら、試算の対象店支出は1万円です。NLは月2,050ポイントから月1,400ポイントへ下がり、楽天が上になります。
楽天市場を使う額が増えれば、楽天のSPUが上限内の範囲ではNLの逆転に必要な対象店支出も増えます。指定公共料金が多ければ、楽天の減率が効き、NLが逆転しやすくなります。月約12,200円は、すべての家庭に共通する基準ではありません。
2枚持つなら「楽天は買い物、NLは対象店」と支払先を固定する
ポイントを増やすだけなら、強い支払先を分担する方法があります。この2枚の範囲では、次の割り当てです。
| 支払先 | 使うカード |
|---|---|
| 通常の買い物・楽天市場 | 楽天カード |
| 7%の対象店舗・決済 | NL |
| 楽天で0.2%になる指定公共料金 | NL(通常0.5%) |
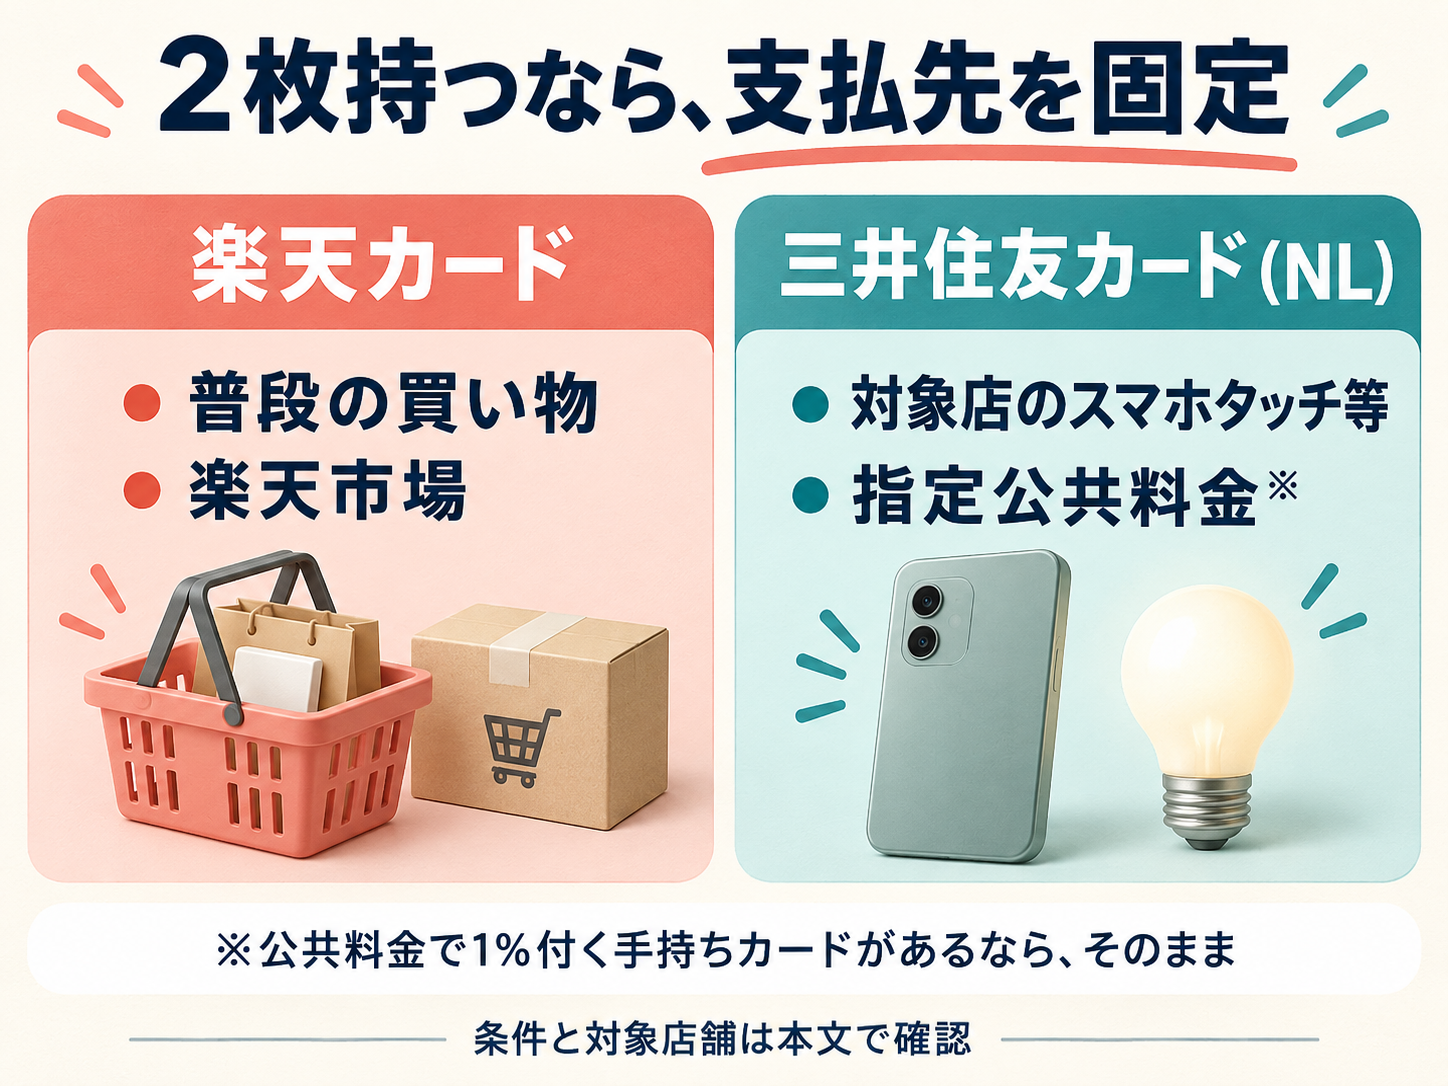
ただし、指定公共料金でも1%が付く手持ちカードがあるなら、公共料金はそのカードに残したほうがポイント面では有利です。すべての固定費をこの2枚へ移す必要はありません。
| 対象店の月額 | 2枚分担の年間ポイント | 有利な1枚運用からの増分 |
|---|---|---|
| 2,000円 | 20,640pt | +2,160pt |
| 10,000円 | 26,400pt | +7,920pt |
| 20,000円 | 33,600pt | +9,000pt |
月2,000円のケースで、2枚にする価値は月180ポイント相当です。明細の確認先、利用通知、引落しの残高管理が増える負担と比べれば、楽天1枚を選んでも無理のない判断です。
月10,000円のケースでは月660ポイント、月20,000円なら月750ポイント相当が増えます。楽天を通常の買い物用、NLを対象店舗用として迷わず使い分けられるなら、併用の実益が見えます。
始めるときは、カードを一気に作り替えるより、追加する1枚の担当を決めてから登録します。初月の明細で決済方法とポイントを確認し、使い分けが続くなら、予算を増やさずに追加カードへ移す既存の支払いを広げる進め方です。
追加するカードが決まったら、楽天カードの申込前確認またはNLの申込前確認へ進めます。
家族カードとETCは、年会費と「誰が確認するか」で選ぶ
本カードだけでなく、通常の楽天カード・NLは家族カードの年会費も無料です。両方とも家族カード利用分を本会員の口座へまとめられます。
ただし、引落しが一つになることと、夫婦のスマホから家計全体を同じように見られることは別です。楽天e-NAVIもVpassも、家族会員側で確認できる利用明細は本人の利用分です。本会員の全明細を自由に共有するサービスではありません。
家計用にするなら、本会員が合計請求額と引落し口座の残高を確認し、家族会員は自分の利用分を確認する、という役割を先に決めます。月1回、家計の合計と翌月の入金額を共有すれば、家族カードだけで済むか、2社の管理までできるかを判断しやすくなります。
| 追加費用・引落し | 楽天カード | NL |
|---|---|---|
| 家族カード年会費 | 無料 | 無料 |
| ETC年会費 | 通常550円(税込)。所定の楽天会員ランクで無料 | 初年度無料。翌年度以降、前年度にETC利用の請求がなければ550円(税込) |
| 支払日 | 原則毎月27日 | 毎月10日または26日を選択 |
※金融機関休業日は翌営業日。楽天ETCはダイヤモンド・プラチナ会員の無料条件があり、申込時と翌年度以降で所定の判定時点があります。NLのETC無料判定は「利用の請求」の有無で、年末までに1回使えばよいという意味ではありません。
ETCを追加する家庭は、先ほどのポイント差から実際にかかる年会費を差し引いてください。2枚持つ場合も、ETCまで2枚発行する必要はありません。
すでに1%カードがあるなら、全部を替えず、足りない用途だけ考える
普段の買い物で1%、指定公共料金でも1%が付き、管理にも困っていないカードを持っているなら、楽天やNLへすべて移すことが必ず改善になるわけではありません。
楽天を加える意味は、楽天市場のカード特典を取る部分にあります。このモデルならSPU分は月200ポイント。買い物先を変えずに使えるか、ポイントを期限内に消化できるかを見ます。
NLを加える意味は、対象店の通常1%から7%への差です。もともと月2,000円使うなら月120ポイント、月10,000円なら月600ポイントの増加です。対象店舗・スマホ決済を使わないなら、その目的でNLを増やす理由は弱くなります。
楽天市場をほぼ使わず、NL対象店の支出も少なく、現在のカードで困っていない人は、現状維持が候補です。 年会費無料でも、利用確認や紛失時の対応をするカードは増えます。
選んだカードの申込前確認
楽天カードを家計の軸にする方へ
普段の買い物など、楽天へ移す支払いを一つ決めておきましょう。家族カードも使うなら、合計請求を確認する本会員を決めます。減率になる公共料金などは、今のカードに残す選択もできます。
本カード・家族カードは年会費無料で、ETCは通常年550円(税込)、所定の楽天会員ランクなら無料です。
楽天を家計用に選び、初めて本カードを申し込む方は、下の広告から現在の申込条件・特典を確認できます。家族カードの追加・既存会員の2枚目は、新規本カードの申込みと分けて確認してください。
楽天カードが家計用に合いそうなら、現在の入会特典を確認
通常の楽天カードは年会費永年無料。 食費や日用品など普段の買い物から使い始め、 必要なら家族カードも利用できます。
入会特典は時期によって変わります。
現在の特典・適用条件は公式ページで確認してください。
※ポイント進呈には条件があります。キャンペーン内容・進呈条件は申込前に公式ページでご確認ください。
移す支出や家族の請求管理をもう少し確認したい方には、楽天カードの家計用記事を用意しています。
NLを対象店中心に使う方へ
対象店で7%を得る目的なら、次の3点を確認します。
- カード名は通常の「三井住友カード(NL)」。 ゴールド(NL)やOliveの特典を、通常NLでも受けられると考えないようにします。
- 端末に対応する国際ブランドを選ぶ。 AndroidのGoogle Payでは、Mastercardタッチ決済を使えません。
- 発行後はスマホのタッチ決済を設定する。 店頭では所定のVisa・Mastercardのタッチ決済を使います。iDやカード現物のタッチ決済は7%の対象外です。
本カード・家族カードは年会費無料ですが、ETCは初年度無料、翌年度以降は前年度にETC利用の請求がなければ年550円(税込)です。
引落し日は毎月10日・26日のどちらが家計に合うかも決め、通常の「三井住友カード(NL)」の申込画面で現在の申込条件を確認してください。
差が小さくて迷うときは、気になる支出だけ明細で確かめる
すべての支出を一から集計する必要はありません。迷いが残る場合だけ、次のうち結論を左右しそうな項目を確認してください。
- 通常の買い物が中心か。 指定公共料金・携帯料金・保険料・対象外チャージを分けて見る。
- NLで7%にできる支出はどのくらいか。 店舗と決済方法を両方確認し、対象外分を除く。
- 楽天市場を継続して使うか。 税抜対象額と、期間限定ポイントの使い道を確認する。
- 家族の請求を誰が確認するか。 本カード・家族カードの組み合わせと、ETCの要否を決める。
直近1カ月だけに大きな買い物があれば、3カ月程度の明細も見て平均に直します。差が小さく、支払いの管理を増やしたくなければ、有利な1枚や今のカードを選んで終えて構いません。
で迷ったら、最初に見たいのは、毎月いくら使うかより「どこで使うか」 ...)