Olive一般は、生活費の入金・振込に使う人と、毎月の特典を今の支払いのまま受け取れる人に向きます。給与特典の条件を満たし、有料のコンビニATMを使わないなら、対象店で月2万円未満は200ポイント、2万円超は+1%が有利になるのが目安です。口座の使い道と、選ばなかった特典との差で判断します。
この記事は年会費が永年無料のOlive一般を前提にします。筆者は三井住友カード(NL)とOliveを使い、Oliveでは主にクレジットモードを選んでいます。以下の金額は条件をそろえた試算で、筆者の獲得実績ではありません。
給与口座を変えなくても、生活費の移動に使える
| 今の使い方 | Oliveを足す価値 |
|---|---|
| 他行への振込に手数料を払っている | Olive契約口座からSMBCダイレクトで振り込むなら、一般は月3回まで無料。今の銀行の無料枠で足りるなら節約額は0円 |
| 給与口座と生活費口座を分けたい | 本人名義の対応口座から定額自動入金できる。Oliveからの定額自動送金も手数料無料で使える |
| 既存のNLで対象店を使っている | SMBC ID・Vpassを連携すれば、選べる特典の+1%をNLの対象決済にも使える。支払い先のカードを変える必要はない |
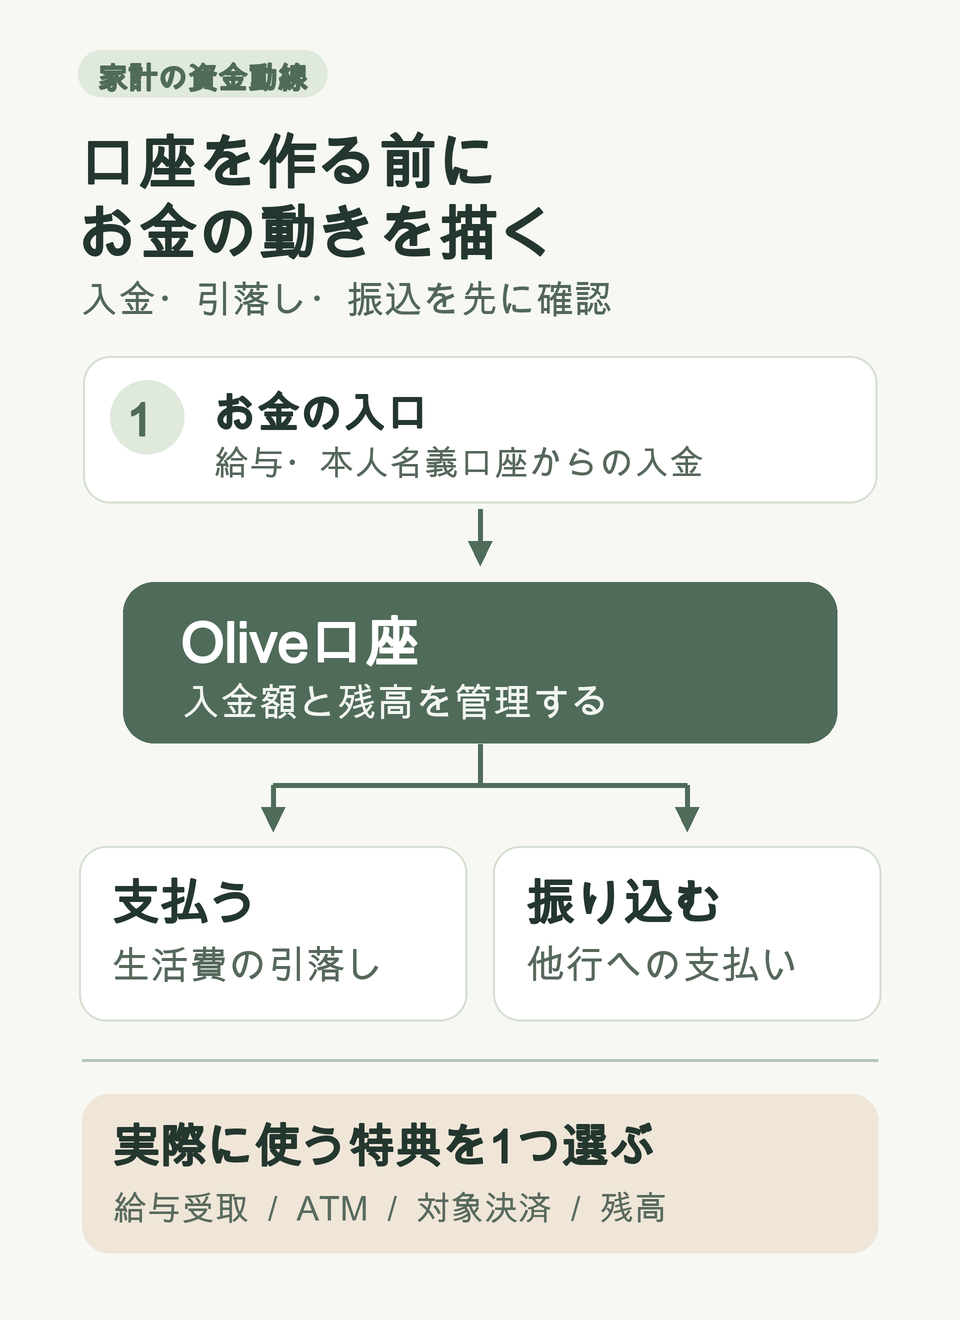
給与口座は残し、毎月の生活費だけOliveへ移す方法があります。定額自動入金は、対応金融機関の本人名義口座からの利用に限られ、別途申込みが必要です。配偶者名義の口座からは利用できません。引落日からOlive口座への入金までは4営業日かかるため、カード代金などの引落しに使う残高は先に確保します。
この方法なら、勤務先への給与口座変更をせずに済みます。今の銀行で給与受取により得ている特典がある場合も、まずは残す選択ができます。Oliveへ給与を移す場合の差額は、Oliveで増えるポイント・減る手数料から、旧銀行で失う特典・増える手数料を引いた額です。たとえば旧銀行の給与特典が月100円相当で、ほかの条件が変わらない仮定なら、Oliveの月200ポイントとの差は月100円相当、年1,200円相当です。
給与特典200ポイントと+1%は、月2万円を境に選ぶ
Olive一般は、申込月と翌月を除く通常時は毎月1つを選びます。給与・年金受取特典の条件を満たし、有料のコンビニATMを使わない人なら、次の比較で選べます。
| 対象店の月額 +1%の追加分 | 200ptと比べた答え |
|---|---|
| 月1万円 月100pt 年1,200pt | 給与特典 年1,200pt多い |
| 月2万円 月200pt 年2,400pt | 同額 使う額がぶれるなら、条件を満たす給与特典が選びやすい |
| 月3万円 月300pt 年3,600pt | +1% 年1,200pt多い |
月3万円なら+1%で300ポイントですが、給与特典から切り替えて増えるのは100ポイントです。2つを同時に得た500ポイントではありません。ポイントのために対象店の買い物を増やさず、もともと使う金額で選んでください。
2万円に数えるのは、+1%の対象になる支払いだけ
家計全体のカード利用額ではありません。対象コンビニ・飲食店で、対象カードによるスマホのタッチ決済または対象のモバイルオーダーを使う金額で比べます。対象外の店舗、iD、カード現物のタッチ決済・差し込みなどは含めません。Vポイントアッププログラム全体の還元上限もあります。
対象カードの三井住友カード(NL)でも、SMBC ID登録とVpass連携などの条件を満たせば上乗せ対象です。Oliveの+1%を使うためだけに、NLでの支払いをOliveへ移す必要はありません。日常決済とクレカ積立まで含めて使い分けたい方は、次の併用例を確認できます。
有料ATMを使う月は、失うポイントと1回分を比べる
対象のコンビニATMを使う予定があるなら、+1%と給与特典だけの比較では決まりません。「ATM手数料1回無料」で実際に払わずに済む金額を比べます。
- 220円かかる利用を1回減らせる:給与特典200ポイントより20円相当有利。
- 330円かかる利用を1回減らせる:給与特典より130円相当有利。対象店月3万円の+1%(300ポイント)と比べても、ATM無料が30円相当上回る。
- 使わない、または他の無料手段で足りる:ATM無料の追加価値は0円。受け取れるポイント特典を選ぶ。
1ポイント=1円相当で使う比較です。対象はイーネット・ローソン銀行・セブン銀行ATM。通常日の預金引出しなら平日8:45〜18:00は220円、それ以外は330円です。25日・26日には8:45〜18:00が無料になる優遇があります(土日祝に重なる場合は25日の前営業日・26日の翌営業日)。無料の時間帯や今の銀行の無料枠で済む利用を、220円・330円の節約に数えません。
ATM無料は選択した翌月の1回、+1%は選択した月の対象利用です。今月の対象店支出だけでなく、翌月のATM利用予定も合わせて選びます。毎月同じ利用が続くなら、220円無料との境目は対象店月2万2,000円、330円無料との境目は月3万3,000円が目安です。
給与特典の条件を満たせないなら、100ポイントが基準
給与・年金受取の200ポイントは、口座を作るだけでは付きません。給与なら「給料振込」の明細が原則ですが、当月または前月に、定額自動入金で1件3万円以上の入金がある場合も対象です。ほかに2か月連続で1度に3万円以上の振込を受けた2か月目などの条件があります。ことら送金による入金は対象外。年金は当月または前月の受取で判定します。
これらに当てはまらず、有料ATMも使わないなら、選択月末の対象預金残高1万円以上でもらえる「ご利用特典」100ポイントと比べます。対象店が月1万円未満なら100ポイント、月1万円なら同額、1万円超なら+1%が目安です。残高条件を満たす人の比較であり、特典のために不要な外貨預金を始める必要はありません。
特典は三井住友銀行アプリから選択します。月初3営業日の翌日から月末まで変更でき、一度選んだ特典は翌月以降も自動選択されます。給与・年金特典は受取条件、ご利用特典は月末残高で判定し、いずれも翌月末頃にポイントが付与されます。申込月と翌月は2つ選べますが、3か月目以降は1つになるため、継続利用の比較は上の1枠で考えてください。
口座を使うなら、給与口座を残すか移すかを決める
今の銀行で無料枠や給与特典を使えているなら、給与口座を残し、Oliveへ生活費を移す形から選べます。Oliveへまとめる方が振込や残高管理を減らせるなら、給与受取と支払先を移す形が候補です。どちらでも手数料が変わらず、受け取る特典も小さい場合は、口座を増やさず今の銀行を続ける判断になります。
Oliveを使うと決めた方は、三井住友銀行アプリで、既存口座があればOliveへの切替、新たに作る場合は口座開設の手続きを進めます。既存カードを持つ方は切替対象とカードの扱いを確認してから申し込んでください。Oliveのクレジットモードには別途審査があり、口座の契約だけで利用できるとは限りません。
欲しいのが銀行口座ではなく家計用カードなら
口座機能を使う予定がなく、生活費を払うカードを選び直したい場合は、買い物先と家族の請求管理を基準にしてください。楽天カードを家計の本カードにするかは、次の記事で扱います。
現在のカードで足りるなら追加契約は不要です。別の家計用カードが必要だと判断した場合だけ、次の申込案内で最新の条件を確認してください。
楽天カードが家計用に合いそうなら、現在の入会特典を確認
通常の楽天カードは年会費永年無料。 食費や日用品など普段の買い物から使い始め、 必要なら家族カードも利用できます。
入会特典は時期によって変わります。
現在の特典・適用条件は公式ページで確認してください。
※ポイント進呈には条件があります。キャンペーン内容・進呈条件は申込前に公式ページでご確認ください。