年会費は「そのカードで貯まる総ポイント」ではなく、無料カードから増える分で回収できるかを見ます。楽天プレミアムは月5万円の積立ポイント差だけでは年会費に届かず、三井住友カード ゴールド(NL)は年100万円を使う年と使わない年で有利不利が変わります。
まず実在の2商品で判断し、その後にほかのカードにも使える計算をまとめます。入会特典を除く通常条件の比較で、ポイントは1ポイント=1円で使い切る想定です。特典のために支出を増やす計算にはしません。
実在例:楽天プレミアムは、積立の追加分だけで足りるか
通常の楽天カードから、年会費11,000円(税込)の楽天プレミアムカードへ替える例です。楽天証券で代行手数料が年率0.4%(税込)未満の対象ファンドをクレカ積立する場合、通常カードは0.5%、プレミアムは1%。2026年10月12日に公式情報を確認した条件です。
| 同じ月5万円の積立を12か月 | 年間ポイント |
|---|---|
| 通常の楽天カード | 3,000ポイント |
| 楽天プレミアムカード | 6,000ポイント |
| 増える分 | 3,000ポイント |
ポイントを使わず毎月5万円をカード決済し、1ポイント=1円で使う仮定なら、年会費との差は8,000円残ります。この積立ポイント差だけが目的なら、通常カードが有利です。代行手数料が年率0.4%(税込)以上の対象ファンドでは両方1%なので、この差もありません。
積立額やファンドをポイント目的で変えず、すでにある投資計画で比べてください。ポイント以外に運用損益があり、元本割れの可能性もあります。
旅行などの特典も使う方は、残る費用に見合うかを商品記事で確認できます。国内ラウンジ向けの安い代替案、対象施設、本人・家族の費用を整理しています。
 楽天プレミアムカードは年会費に見合う?成田ラウンジ・積立・家族料金で比較本人ラウンジ・家族料金・積立差を、年会費と比べる
年100万円で変わるカードは、無料化と毎年の特典を分ける
三井住友カード ゴールド(NL)は、単純な損益分岐の式が当てはまらない例です。通常年会費5,500円(税込)。年間100万円の対象利用による翌年以降の永年無料化と、各年100万円の対象利用による継続特典10,000ポイントは、別の条件として考えます。
| 特典 | その後の扱い |
|---|---|
| 年会費の永年無料化 | 一度条件を満たせば、翌年以降は100万円未満の年も無料 |
| 継続特典10,000ポイント | 各年で対象利用100万円が必要。実績に対して翌年度に付与 |
すでに年会費が永年無料になった後を、無料の1%カードと比較します。全支出が通常ポイントと100万円判定の対象で、端数・追加費用なし、1ポイント=1円の仮定です。特別還元や旅行特典は除き、その年の実績に対して翌年度に付く継続特典を合算します。
| 年間対象利用額 | 無料の1%カード | ゴールド(NL) |
|---|---|---|
| 100万円 | 10,000円相当 | 通常5,000+特典10,000 15,000円相当 |
| 80万円 | 8,000円相当 | 通常4,000+特典0 4,000円相当 |
この仮定なら、100万円の年はゴールド(NL)が5,000円相当多く、80万円の年は無料の1%カードが4,000円相当多くなります。無料化したことと、どの利用額でも有利になることは別です。
新規で年会費5,500円を払う初年度は、上の年100万円の例でも、15,000−5,500=9,500円相当。無料1%カードの10,000円相当を500円下回ります。入会特典や年会費優遇を含めない通常条件では、「100万円使えば初年度から必ず得」とはなりません。三井住友カードつみたて投資など集計対象外の支払いもあるため、請求総額だけで100万円達成とせず、対象取引・自分の集計期間・特典の付与時期を確認してください。条件は2026年10月12日確認。
ほかの有料カードも「無料カードから増える分」で比べる
年間の差額
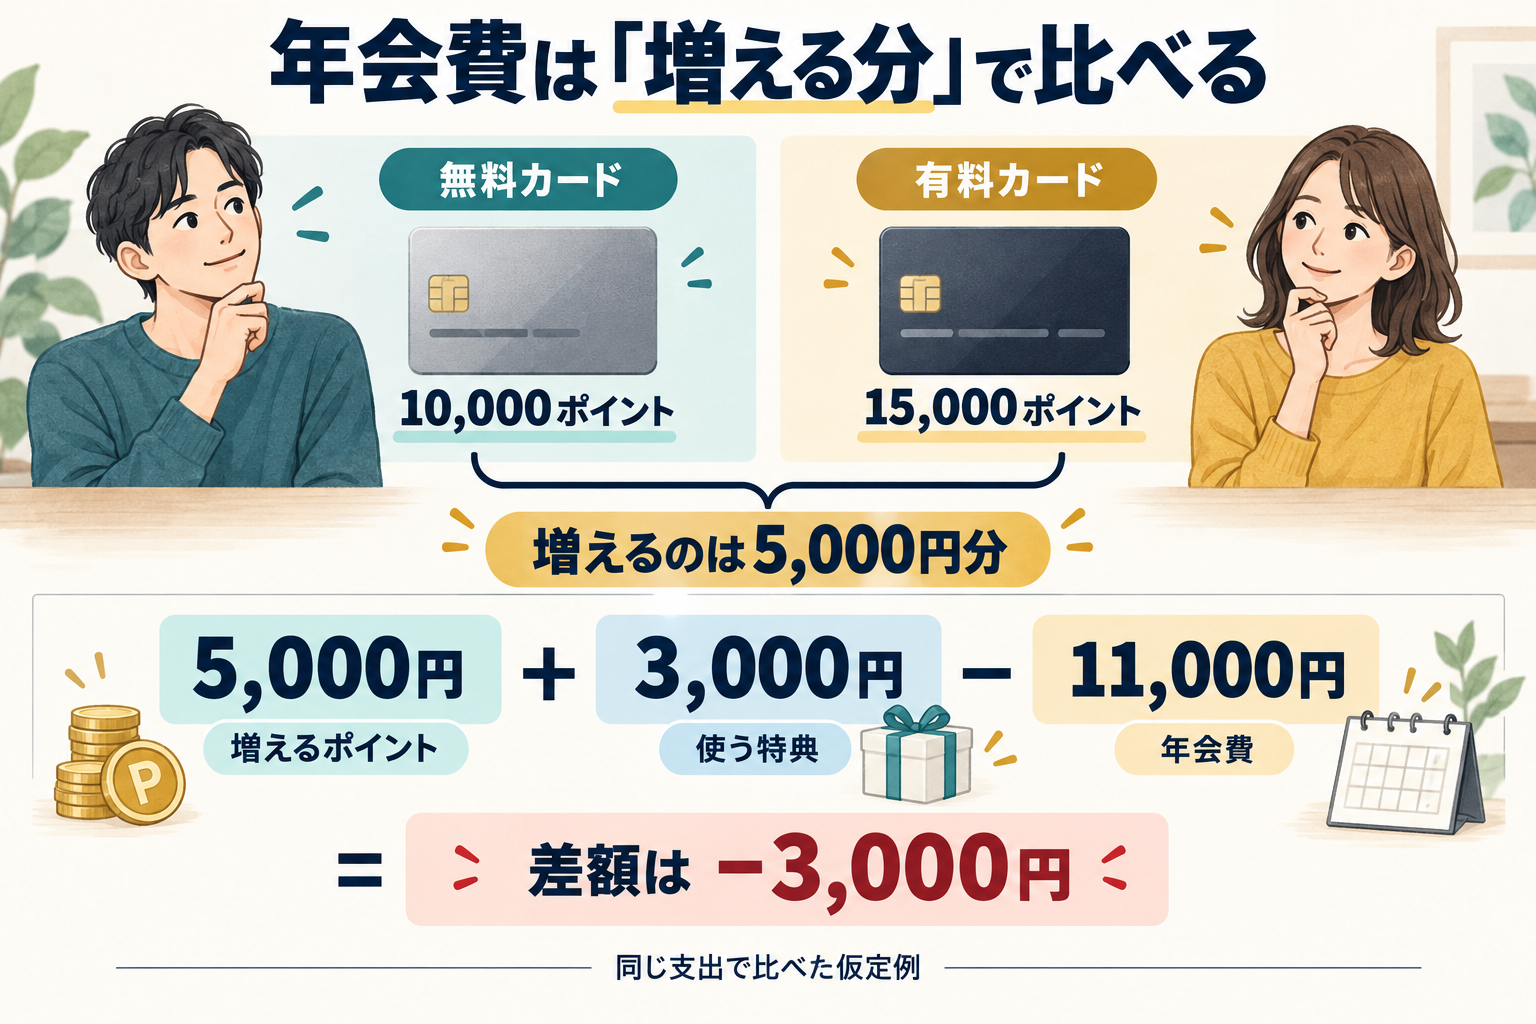
ポイントの増加分 + 実際に使う特典の増加分 − 年会費の増加分 − 追加費用の増加分
比較相手は無料カードに限りません。今のカードと候補カードを、同じ年間支出・同じポイントの使い道で比べます。年会費は本カードだけでなく家族カード・ETCも含め、同伴者料金など特典を使うための費用も引きます。
計算の基本を、無料A:1%、有料B:1.5%・年会費11,000円の仮定で確かめます。年100万円の通常利用ならポイントはAが10,000円分、Bが15,000円分。増える5,000円分と使う特典3,000円を足しても、年会費に3,000円届きません。両カードとも1ポイント=1円で使い切り、端数・上限・追加費用がない例です。
特典を使う予定が変わると、答えも変わる
たとえば、特典を8,000円分と数えるのは、もともと1回2,000円で使う予定のサービスを、年4回、追加負担なく置き換えられる仮定です。宿泊やラウンジの定価をそのまま節約額にせず、カードがなくても自分が払う予定だった金額を基準にします。無料宿泊に含まれる朝食を、別の特典として重ねて数えることも避けます。
差額がマイナスでも、快適さや便利さにその金額を払いたいなら候補に残せます。その場合は「節約になる金額」と「快適さに払う金額」を分けて判断してください。旅行しない年は、旅行特典を0円にして計算します。
年会費を回収するために必要な年間利用額
還元率の差で残りの費用を埋める式
必要な年間利用額 =(年会費の差 + 追加費用の差 − 特典の価値の差)÷ 還元率の差
AとBの還元率の差は、1.5%−1.0%=0.5ポイント。割合に直した0.005を式に入れます。
| Bで使う特典 | 損益分岐となる年間利用額 |
|---|---|
| なし | 11,000÷0.005 220万円 |
| 3,000円分 | (11,000−3,000)÷0.005 160万円 |
| 8,000円分 | (11,000−8,000)÷0.005 60万円 |
予定している支出が年100万円なら、特典3,000円のケースでは不足し、8,000円なら費用差を補える計算です。足りない分を買い足すための目標額にはしません。
この式を使える条件
還元率の差がプラスで、利用額によって料率・費用・特典価値が変わらない場合です。分子が0以下なら計上した特典等で費用差を補えていますが、特典を受け取る条件は別に確認します。還元率差が0以下、上限や利用額ボーナスがある場合は、年間差額に戻して計算します。
表示還元率の差を損益分岐の式へそのまま代入する前に、支払先ごとのポイント付与、上限、使い道を反映し、実際に使えるポイントの差を見積もります。普段の買い物・高還元の対象店・低還元や対象外の支払いを明細から分けて計算する手順はこちらです。
 クレジットカードのポイント還元率だけで選ぶと損する理由支払先・上限・使い道による、還元の違いを確かめる
無料カード・クレカ積立・家族旅行を詳しく比較
特典を使う予定がなく、有料カードを見送る方は、年会費無料の楽天カードと三井住友カード(NL)を同じ生活費で比較できます。
 楽天カードと三井住友カード(NL)はどっち?月15万円の家計で比較同じ家計で、対象店の使い方と2枚併用の差を比べる
まだ候補が決まっていない方は、楽天・三井住友カード(NL)・リクルートを支払先別に比べてから、無料カードを選べます。高還元の対象店だけでなく、普段の生活費と夫婦の請求管理まで含めた比較です。
積立ポイントが主な目的なら、年会費だけで決めず、同じ投信・同じ積立額で受け取るポイントとカード利用条件を比べます。すでにNISAを使っている方は、口座を変更する手間も確認してください。
年会費無料で生活費をまとめる候補として、楽天カードが自分の買い方・家族管理に合うと判断した方へ。下は初めて楽天の本カードを申し込む方への広告です。既存会員の家族カード追加や切替は、会員向けの手続きと条件を確認してください。
楽天カードが家計用に合いそうなら、現在の入会特典を確認
通常の楽天カードは年会費永年無料。 食費や日用品など普段の買い物から使い始め、 必要なら家族カードも利用できます。
入会特典は時期によって変わります。
現在の特典・適用条件は公式ページで確認してください。
※ポイント進呈には条件があります。キャンペーン内容・進呈条件は申込前に公式ページでご確認ください。
ホテルの宿泊特典を使いたい方は、必要決済額と、子どもの年齢・客室定員・追加料金まで含めて判断します。家族旅行向けの記事で確認できます。
 旅行カードの高い年会費は元が取れる?マリオットの400万円条件と家族旅行家族で泊まる特典の追加費用を、普段選ぶ宿と比べる