「対象店で5%」と「普段の買い物で1%」は、そのまま比較できません。普段使う店・高還元の対象店・低還元の支払いを分け、同じ支出で1年間に使えるポイントを比べると、自分に合うカードが分かります。
この記事では、表示5%でも家計全体では0.95%になる例と、楽天カードの支払先によって実質0.7%になる例を計算します。年会費や特典の損益は分け、まず「今の支払いを変えるとポイントがいくら増減するか」を確認しましょう。
表示5%でも、全支出では0.95%になる例
年間支出120万円の架空のカードA・Bを比較します。1ポイント=1円で使い切り、端数処理・付与上限・年会費はない仮定です。実在カードの商品条件ではありません。
| 年間支出 | カードA 円相当 | カードB 円相当 |
|---|---|---|
| 普段の買い物 84万円 | 0.5% 4,200 | 1.0% 8,400 |
| Aの対象店 12万円 | 5.0% 6,000 | 1.0% 1,200 |
| 低還元の支払い 24万円 | 0.5% 1,200 | 0.2% 480 |
| 合計120万円 | 11,400 | 10,080 |
| 家計全体の還元率 | 0.95% | 0.84% |
この内訳ではAが年1,320円相当上回ります。しかし対象店を使わず、その12万円も普段の買い物になると、Aは年6,000円相当、Bは年10,080円相当。総支出は同じ120万円でも、Bが年4,080円相当多くなります。
買い物先が分かるなら、実在カードの比較へ
普段の買い物と対象店のどちらを多く使うかで、楽天カードと三井住友カード(NL)の結果も変わります。支出の内訳が分かる方は、月15万円を固定した3ケースと、2枚で分担する条件を確認できます。
 楽天カードと三井住友カード(NL)はどっち?月15万円の家計で比較対象店で使う額による逆転の境目を確認する
内訳がまだ分からない方は、この先の例と記入表で整理できます。対象店の利用を増やして高還元に合わせる必要はありません。
楽天カードの3万5,000円を、支払先ごとに計算する
通常の楽天カードでも、スーパーの買い物・東京電力・NTTドコモの対象料金は同じ料率ではありません。以下を毎月払う仮定です。各取引に端数はなく、キャンペーンは含めません。条件は2026年9月15日確認。
| 月の支払先・金額 | 付くポイント |
|---|---|
| 通常料率のスーパー 20,000円 | 100円につき1 200ポイント |
| 東京電力エナジーパートナー 10,000円 | 500円につき1 20ポイント |
| NTTドコモの対象料金 5,000円 | 200円につき1 25ポイント |
| 合計35,000円 | 245ポイント 実質0.7% |
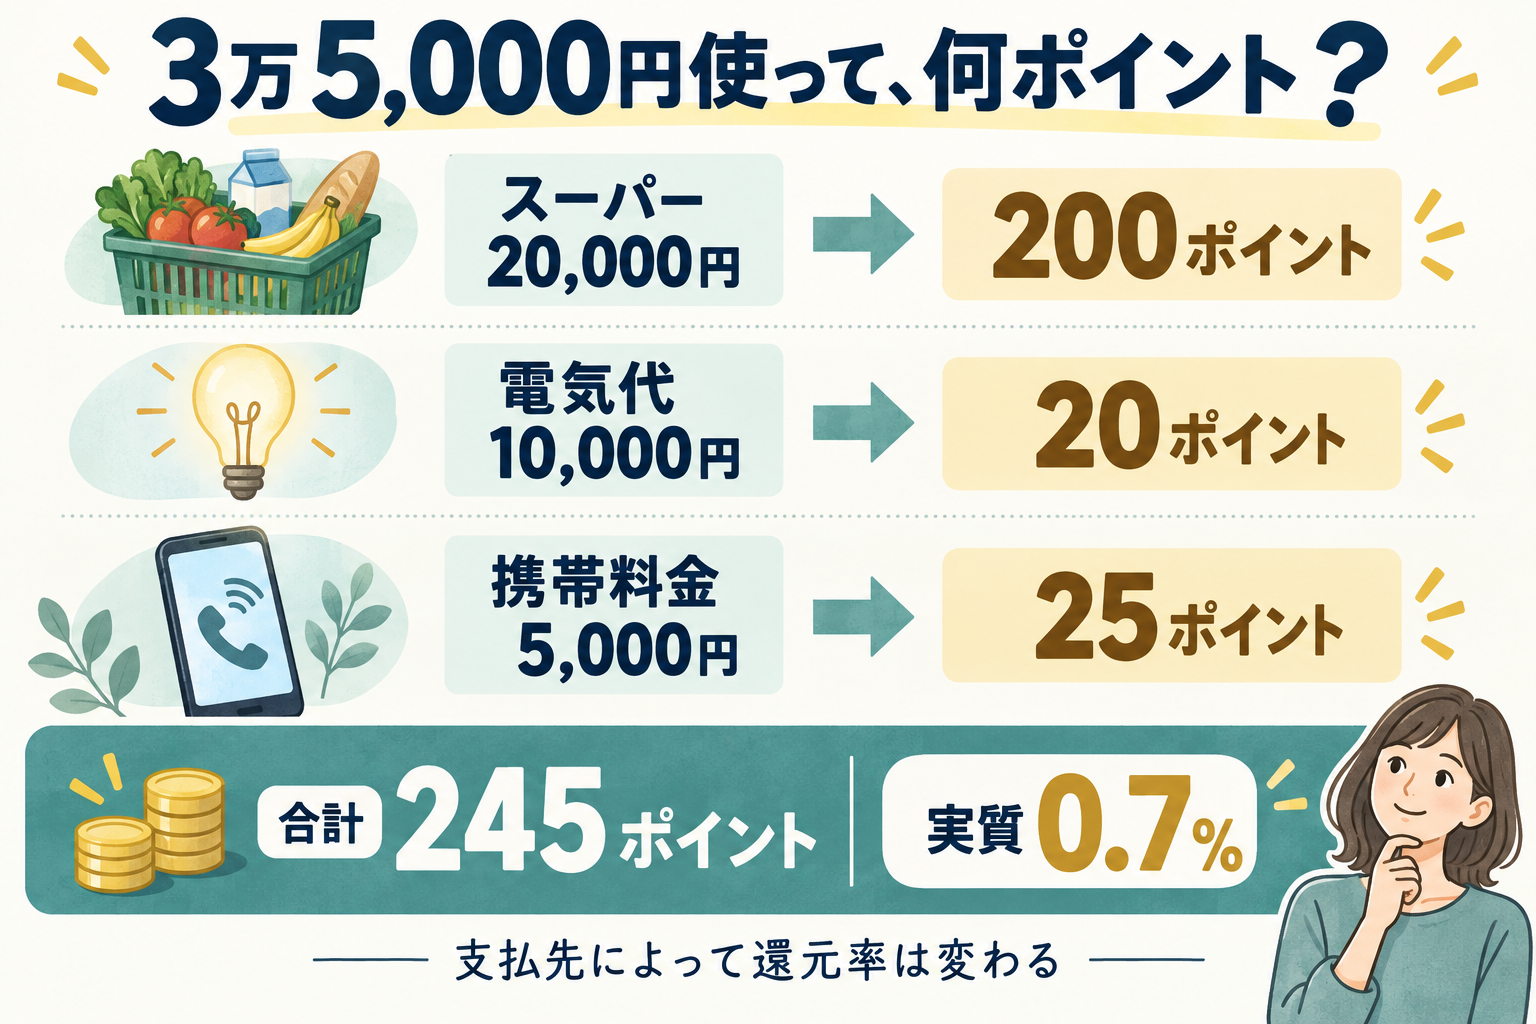
1ポイント=1円相当で使うと、245÷35,000×100=0.7%です。全部に1%を掛けた350ポイントより月105ポイント、年1,260ポイント少なくなります。公共料金・通信費をすべて同じ料率とせず、カード会社が挙げる対象事業者と照合してください。
今のカードで、この3万5,000円すべてに1%付くなら
ポイントだけを理由に全額を楽天へ移す利点はありません。楽天をほかの買い物に使い、条件のよい手持ちカードへ固定費を残す方法も選べます。
明細は3区分。ポイントに変わらない支出も残す
実質還元率の計算式
実際に使えるポイントの円換算額 ÷ 集計したカード支出 × 100。対象外の支出も分母へ残します。ポイントが付く支払いだけを取り出すと、家計全体より高く見えます。
直近3か月など同じ期間の明細を、下の3区分へ当てはめます。低還元の中で料率が違う支払先は、行を分けて計算してください。
| 支出の区分 | 自分の記入欄 |
|---|---|
| 普段の買い物 | 支出__円/使えるポイント__円相当 |
| 高還元の対象店 | 支出__円/使えるポイント__円相当 |
| 低還元・対象外 | 支出__円/使えるポイント__円相当 |
| 同じ期間の合計 | 支出__円/使えるポイント__円相当 |
- 各支払先に適用される料率・決済方法・付与上限でポイントを計算する。
- 使う交換先で円換算し、失効した分や使い切れない分を除く。
- 同じ支出を候補カードで払った場合も計算し、円換算額の差を出す。
3か月分を4倍するのは概算です。年払い、旅行など毎月はない支出を別に加減します。入会特典は継続利用と分け、期間限定ポイントを使い切るための予定外の買い物も利益に含めません。
計算前に見落としたくない4つの条件
| 確認するもの | 見積もりが変わる点 |
|---|---|
| 対象店・決済方法 | 商業施設内の店舗などが対象か。スマホタッチ、カード現物、コード決済で条件が違わないか。 |
| 低還元・対象外 | 公共料金・税金・チャージ・積立を通常の買い物に混ぜていないか。 |
| エントリー・上限 | 月の上限、対象期間、追加契約の条件を満たすか。上限超過分にも高還元を掛けていないか。 |
| 交換先・有効期限 | 自分の使い道で1ポイント何円か。期限までに、予定していた支出で使い切れるか。 |
同じ店でどのカードでも付く店舗ポイントは、カードを変えて増える分から除きます。買う店そのものを変える場合は、送料を含む価格差も比べてください。
差額が小さいなら、管理のしやすさも判断に入れる
最初の年1,320円差を得るために買い物先を遠くへ変えたり、確認する明細を増やしたりするなら、その負担に見合うかも考えます。いつもの買い方のまま増える差なのかが、選ぶ際の分かれ目です。
楽天カードへ移す支払いと、手持ちカードに残す支払いを決めたい方は、生活費の振り分けと夫婦の請求管理を確認できます。
 楽天カードは家計のメインに向く?月15万円の生活費で得する使い方を比較本カード・家族カードの請求とポイントの管理も確認
支払先ごとの条件を確認し、楽天カードを生活費用に選んだ方へ。下は初めて本カードを申し込む方への広告です。すでに楽天カードを持ち、家族カードを追加したい方は、会員向けの追加手続きを利用してください。
楽天カードが家計用に合いそうなら、現在の入会特典を確認
通常の楽天カードは年会費永年無料。 食費や日用品など普段の買い物から使い始め、 必要なら家族カードも利用できます。
入会特典は時期によって変わります。
現在の特典・適用条件は公式ページで確認してください。
※ポイント進呈には条件があります。キャンペーン内容・進呈条件は申込前に公式ページでご確認ください。
年会費がある候補なら、ここで出したポイントの差から増える費用を引き、実際に使う特典を足して最終判断します。
 クレジットカードの年会費は元が取れる?無料カードとの差額で損益分岐点を計算差額記入表と損益分岐の例で、年会費を判断