三井住友カード(NL)が向くかは、今のカードを残すか、対象店用に追加するか、1枚へ替えるかで変わります。年会費が無料で対象店の還元を使えても、家計の支払いすべてを移すとは限りません。対象店以外に何を使うかまで決めると、自分に必要な1枚か判断できます。
反対に、対象店で使う額が少ない、カード現物やiDで払うことが多い、今のカードの特典で十分という人は、申し込まずに維持する選択が合理的です。筆者も三井住友カード(NL)を利用していますが、以下の金額は私の実績ではなく、違いを見えるようにした仮の家計です。
最初に「維持・追加・入替え」のどれかを決める
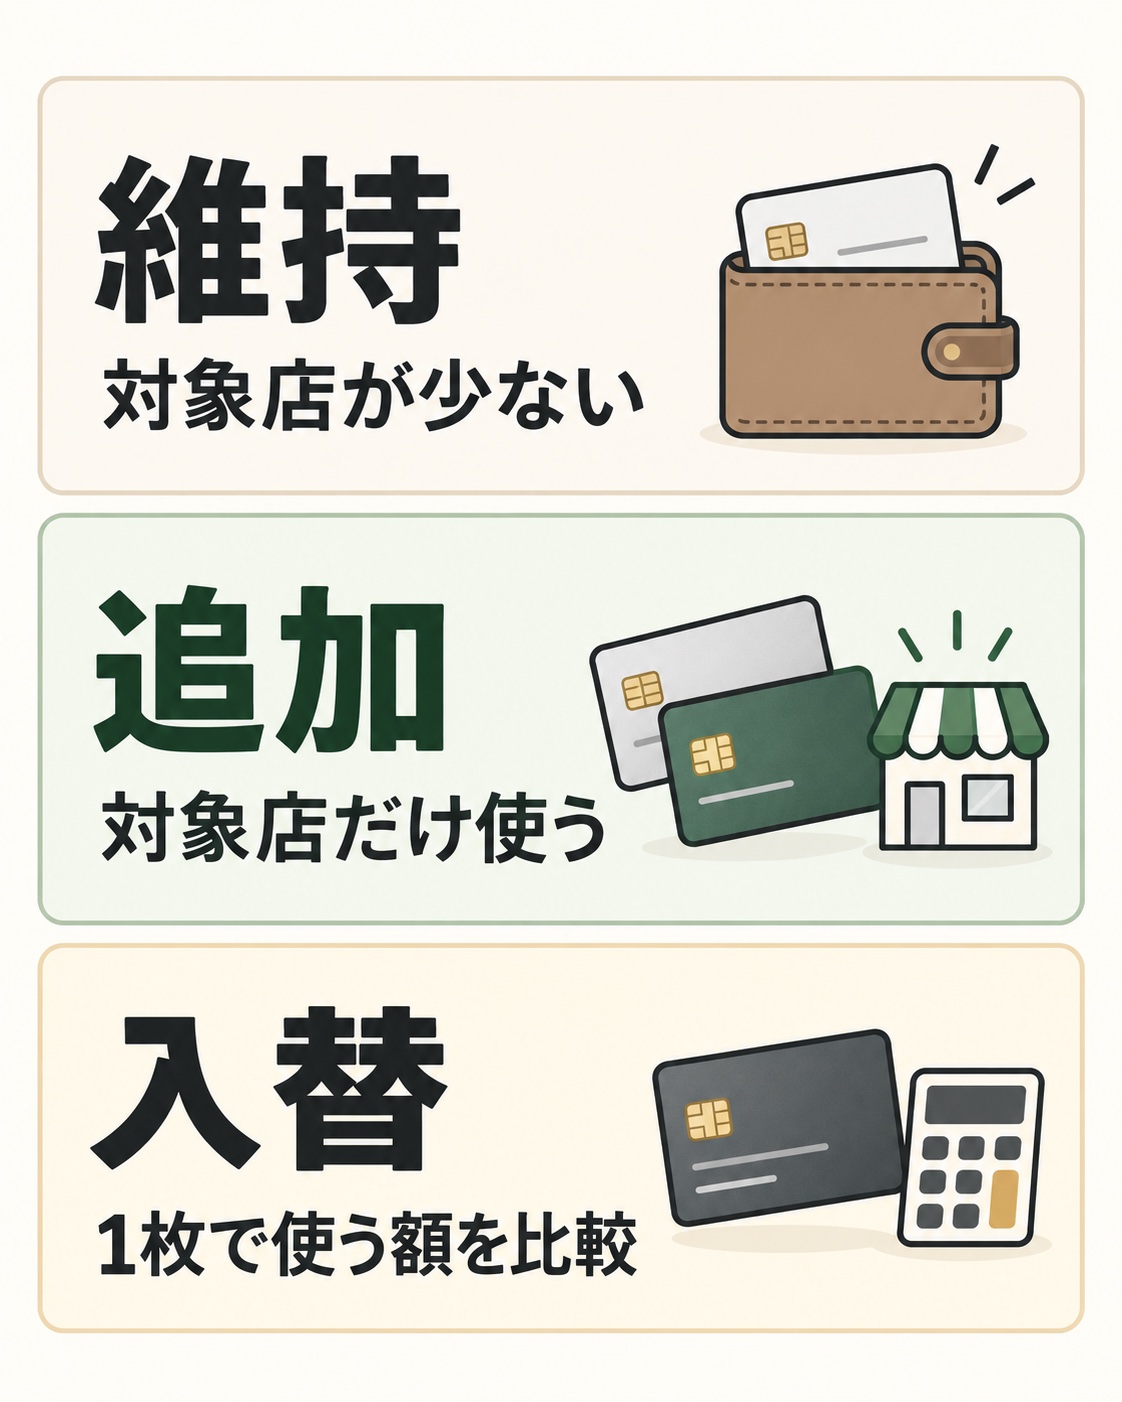
同じカードでも、使う役割を決めずに申し込むと「7%だから全部の支払いを移す」という判断になりがちです。まずは今のカードをどう扱うかで分けます。
| 選択 | 向いている状況 |
|---|---|
| 維持 | 対象店の支出が少ない、対象決済を使わない、今のカードで目的を満たしている |
| 追加 | 対象店では使えるが、スーパー・通販などは今のカードの役割を残したい |
| 入替え | 1枚にまとめたい。対象店以外の通常0.5%も含めて、今のカードと比べる |
2026年9月28日時点、三井住友カード(NL)は年会費が永年無料で、通常のポイントは利用金額200円(税込)につき1ポイント、還元率の目安は0.5%です。対象店で条件を満たした支払いの7%には、この通常0.5%も含まれます。通常0.5%の支出まで7%として数えないことが、1枚へ替えるかの判断では重要です。
対象店だけに追加する人には、理由がある
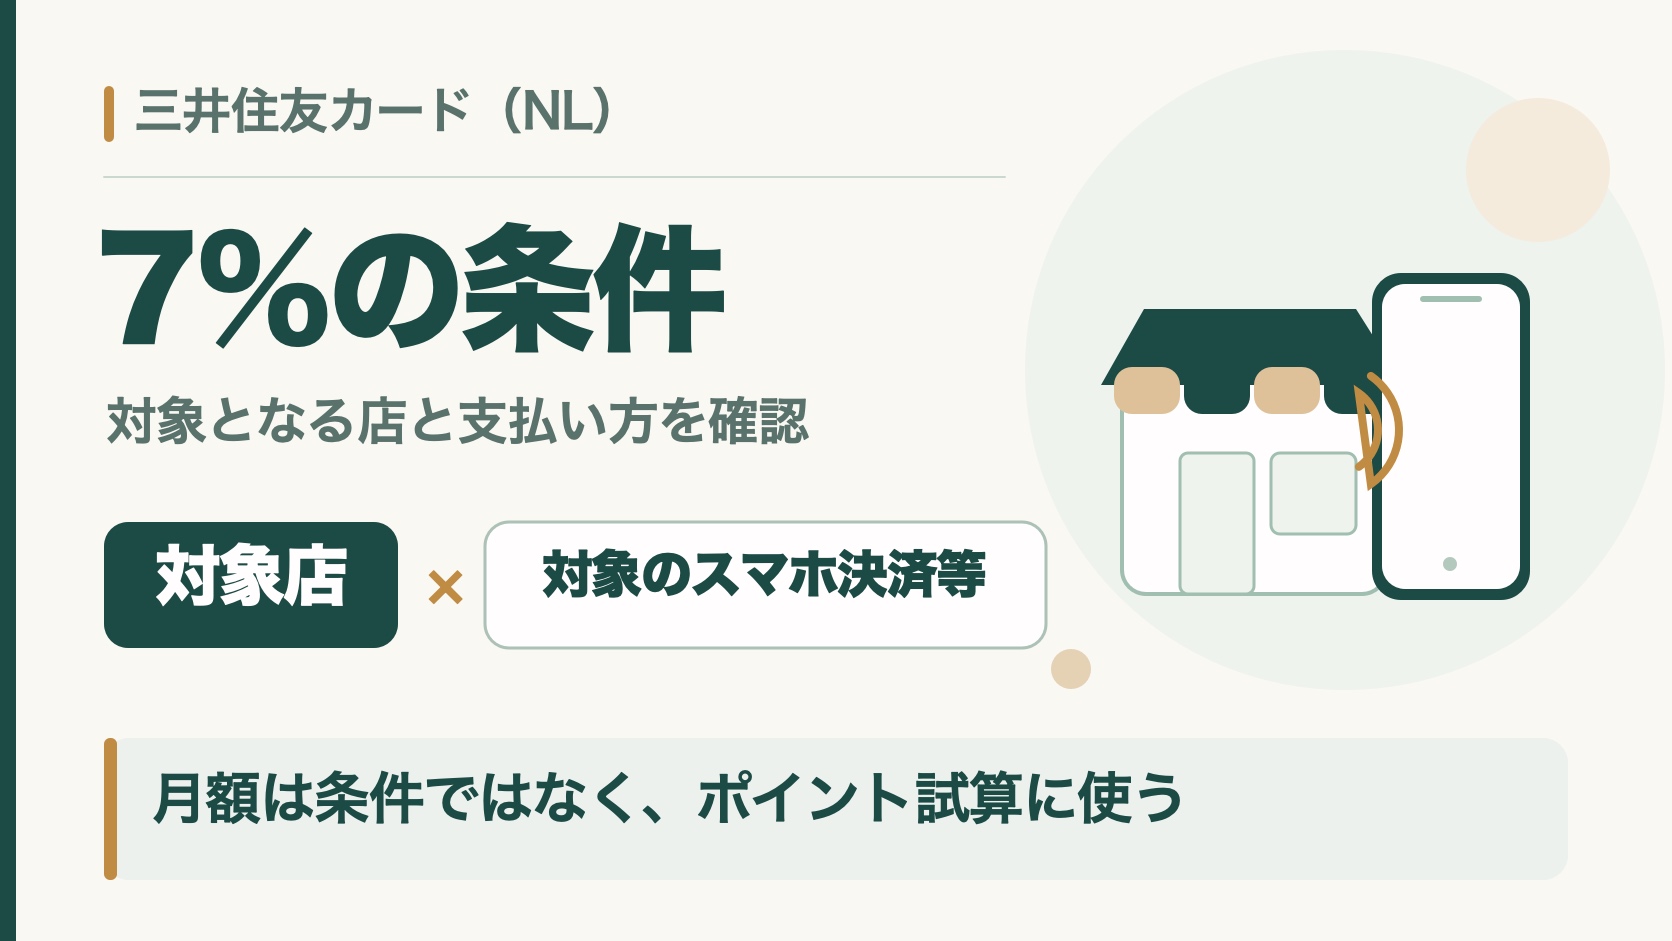
対象店での7%は、所定のスマホのタッチ決済や対象のモバイルオーダーなど、店舗と支払い方法の条件を満たす場合に限られます。カード現物やiDなどで払った分を、下の試算の「対象店1万円」に入れないでください。どの店舗・決済が対象になるかは、条件を詳しく整理した記事で確認できます。
この条件を実際の買い物で満たせるなら、対象店分だけ三井住友カード(NL)に任せ、対象店以外では現在のカードを使う道があります。ただし、ポイントを数百円相当増やすために支払先や明細を二重に管理したくない人には、追加が正解とは限りません。対象店・支払い方法の条件と、月の対象額に応じたポイント目安は次の記事にまとめています。
1枚へ替えるなら、対象店以外の支出も計算する
たとえば毎月のカード払いが10万円、うち対象店で対象の方法で払える額が1万円とします。月の対象額は7%の適用条件ではなく、ポイントを見積もるための数字です。今のカードはすべての支出で通常1%、上乗せや対象外はないと仮定します。実在するカードの還元を保証する設定ではありません。
| 同じ10万円の支払い方 | 月のポイント概算 |
|---|---|
| 今の1%カードを維持して全額払う | 約1,000ポイント |
| 三井住友カード(NL)1枚へ入替える | 約1,150ポイント |
| 今のカードを残し、対象店1万円だけ三井住友カード(NL)に追加する | 約1,600ポイント |
この例では、今のカードを残して対象店だけに追加すると概算は月600ポイント増えます。一方、全額を三井住友カード(NL)へ移した場合の差は月150ポイントです。対象店の支払いが月5,000円に下がると、同じ仮定で全額入替えは約825ポイントとなり、今のカード1枚の約1,000ポイントを下回ります。「対象店用には向く」と「主力カードの代わりにも向く」は別の答えです。
数字は比較のための単純計算です。実際には対象外の取引、ポイント集計時の端数、現在のカードの通販・公共料金などの個別条件、Vポイントの交換方法で差が変わります。入会特典や期間限定の加算を毎月続くものとして足していません。今のカードの明細と利用条件を並べて判断してください。
ポイント以外に重視する条件も確認する
年会費永年無料は、対象店用にカードを追加する際の固定費を抑えられる条件です。券面にカード番号・有効期限・セキュリティコードが印字されず、カード情報はVpassアプリで確認します。番号が見えないことを重視する人には合いますが、番号を確認するたびにアプリを開く手間もあります。番号がないから不正利用を防ぎ切れる、とまでは考えないでください。
また、三井住友カード(NL)には国内旅行傷害保険とショッピング補償がありません。海外旅行傷害保険を選択中でも、所定の旅費などをこのカードで支払うといった利用条件があります。旅行や購入品の補償を主な目的に1枚選ぶ人は、還元の試算とは別に必要な補償内容を確かめてください。
三井住友カード(NL)を選ばない方がよい人
- 対象店をほとんど使わない人:通常0.5%が中心になる。7%という数字だけを申込理由にしない。
- iDやカード現物で払い続けたい人:その支払いは対象店でも7%の対象にならない。支払い方を変えるつもりがなければ、想定する便益は出ない。
- 今のカード1枚に十分な理由がある人:通販や家族の支払いを一元管理できているなら、カードを増やす手間も考える。現在のカードを残す判断でよい。
- 銀行口座と複数の支払いモードを一緒に使いたい人:それは三井住友カード(NL)単体とは異なる選択。三井住友銀行口座とクレジット・デビット等の切替えを使うOliveフレキシブルペイを、口座管理も含めて別に検討する。
楽天カードを主力に使う家庭なら、上の仮の「通常1%」だけでは、楽天市場などの実際の支払先や家族の使い方を評価できません。楽天カードと三井住友カード(NL)を同じ家計で比べる記事で、どの支出をどちらに任せるかを具体的に確かめてください。
自分の明細で結論を出す順番
- 直近1〜3か月のカード払いから、毎月の総額と、対象店で対象のスマホ決済にできる額を別々に書き出す。
- 対象額がほぼない、または対象決済を使わないなら、今のカードを維持する。対象額があるなら、まず「対象店だけ追加」を考える。
- 1枚へ入替えたいなら、対象店以外の支出に通常0.5%を当て、今のカードの実際の条件と比べる。楽天カードやOliveフレキシブルペイを候補にする場合も、各商品の条件を分けて確認する。
対象店で使える支払いがあり、カードを分ける手間よりその便益が大きいなら、三井住友カード(NL)を追加する理由があります。1枚へ替えるなら、上の表を自分の支出に置き換えてから決めてください。迷う段階でカードを増やす必要はありません。
対象店で使う予定がなく、まだ家計の主力カードを決めていない人は、楽天カードを家計用に選ぶ場合の条件も確認できます。すでに使いやすいカードを持っているなら、新たな申込みは不要です。
楽天カードが家計用に合いそうなら、現在の入会特典を確認
通常の楽天カードは年会費永年無料。 食費や日用品など普段の買い物から使い始め、 必要なら家族カードも利用できます。
入会特典は時期によって変わります。
現在の特典・適用条件は公式ページで確認してください。
※ポイント進呈には条件があります。キャンペーン内容・進呈条件は申込前に公式ページでご確認ください。
