NISAの枠を使い切っただけなら、同じ投信を課税口座で買う案が先。積立を続けるお金が足りないなら、減額して現金を残す方が先です。どちらも、ビットコインへ乗り換える理由にはなりません。
NISAは利益を非課税にする制度、暗号資産は投資対象です。「NISAより上がりそう」と比べる前に、今の投信を変えたいのか、税制上の枠が足りないだけなのかを分けます。わが家では夫婦でNISAを利用し、子ども2人にはジュニアNISAを利用してきました。以下の金額は家族の実績ではなく説明用です。
NISAから移したい理由で、選ぶ行動は変わる
| いま困っていること | 先に選ぶ行動 |
|---|---|
| 今年のNISA枠を使い切った | まだ投資したいなら、課税口座で同じ商品を買う案と、次の枠が使えるまで現金で待つ案を比較する |
| 家計に月3万円の積立余力がない | 減額・停止して現金を確保する。投信を暗号資産へ変えても支出額は減らない |
| 株式投信の下落に耐えにくい | 株式への投資額と現金の割合を見直す。別の値動きの大きい資産に移して取り返そうとしない |
| ビットコインそのものを持ちたい | 長期積立の代役ではなく、家計に影響しない別の上限を決める。税務・口座管理も増える |
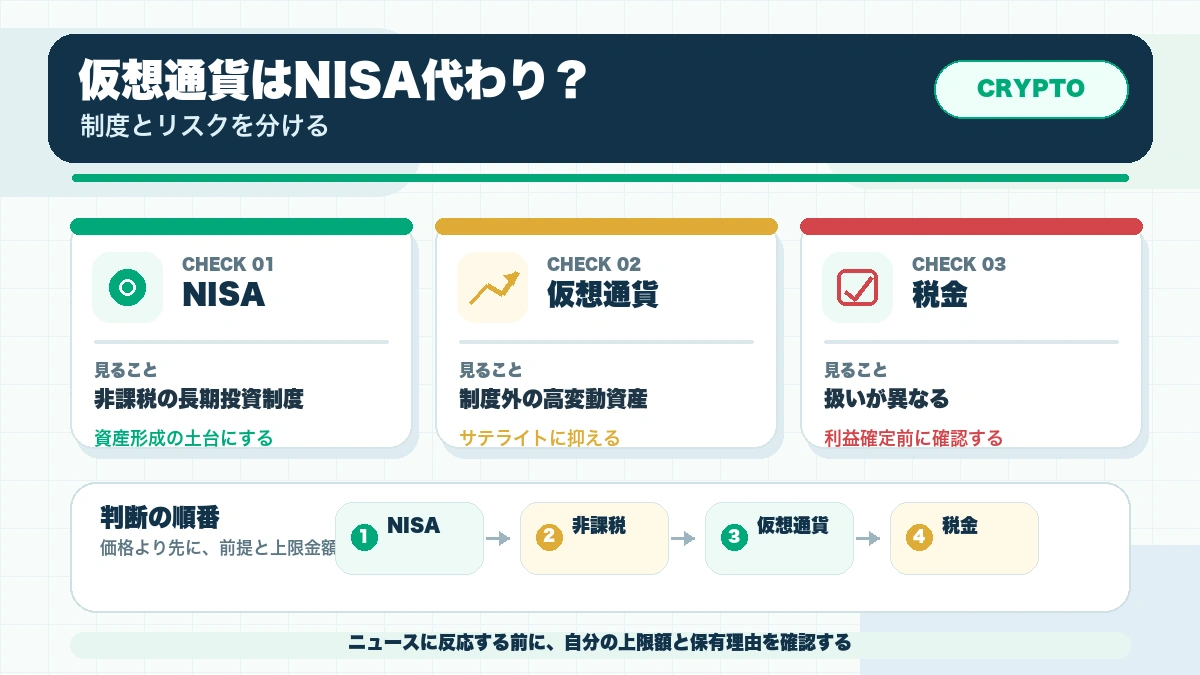
2026年10月13日の確認時点で、ビットコインなどの暗号資産現物はNISA口座で直接購入できません。関連企業の株式を買うこととも別です。また、NISAで持つ株式や投信にも元本割れはあります。
枠が足りないだけなら、商品の中身を変えなくてよい
たとえば今年使える枠を使い切り、さらに3万円を全世界株式投信へ投資したい場合です。課税口座で同じ投信を3万円買えば、税金の扱いは変わっても投資対象は同じです。ビットコインへ3万円回すと、税金だけでなく資産の中身も変わります。
| 3万円の置き先 | 選ぶ理由と負担 |
|---|---|
| 課税口座で同じ投信 | 今から同じ資産へ投資したい。将来の利益は課税対象。NISAへそのまま移管はできない |
| 現金で待つ | 近く使えるNISA枠を待ちたい、または投資を急がない。待つ間の値上がりを取り込めない可能性はある |
| ビットコインを買う | 非課税枠不足の解決ではなく、別資産の保有。投信の運用方針を続ける案とは分けて判断する |
「つみたて投資枠の年間上限だけを使った」のか、「成長投資枠も含めた今年の枠を使った」のかでも違います。同じ投信が成長投資枠でも買え、そちらに余りがあれば、NISA内で続ける余地があります。非課税保有限度額まで使い切っている場合は、年が明けるだけで全額が復活するわけではありません。
家計の余力が1万円なら、月3万円を別資産へ移しても不足は同じ
生活費と予定支出を除いた余力が月1万円なのに、月3万円の投資を続けると、毎月2万円を預金から取り崩します。半年で12万円、1年で24万円の取り崩しです。これは投信でも暗号資産でも変わりません。
この家計なら、まず月3万円を1万円以下へ減額。生活防衛資金自体が足りなければ積立を止め、その1万円も現金へ回します。短期の値上がりを当てて不足を埋める計画にはしません。
家計に問題がなく、月3万円の株式投信を続ける目的も変わっていないなら、ビットコインの直近の上昇だけを理由に全額を入れ替える必要はありません。少額を試す場合も、すでに持っている暗号資産を含めた総額で上限を考えます。
暗号資産を持つなら、失っても積立計画を変えない金額から
判断するのは「資産の何%なら普通か」ではなく、大きく下がったときに生活費・教育費・今後の積立を削ることになるかです。比率を金額へ直す計算は、次の記事で下落ケースとともに示しています。
税務の管理も別に必要です。現在の国税庁の案内では、個人の暗号資産の売却・使用等による利益は、事業に付随する場合などを除き原則として雑所得です。税制改正の報道と自分の取引への適用開始は分け、NISAと同じ非課税のつもりで使わないでください。
これからNISA用の証券口座を初めて用意し、楽天カード積立や楽天ポイントを使いたい人には楽天証券が候補です。すでに使える口座があるなら、今回の不安を解決するためだけに新しい口座を増やす必要はありません。