円高で米国株投信の評価額が下がると、積立を止めたくなるかもしれません。ただ、すでに持つ資産の円換算額が減ることと、これから同じ円で買う条件が変わることは別です。
この記事では為替ヘッジなしの米国株投資を念頭に、円高の影響を簡単な数字に分解します。為替や株価の予測ではなく、続ける・減らす・止める判断の前に確認するための計算です。
米国株が10%上がっても、円ではマイナスになる例
最初に1万米ドル分の株式を、1米ドル150円のときに保有したと仮定します。円換算額は150万円です。その後、株価が10%上がって1万1,000米ドルになっても、為替が135円まで円高になると、円換算額は148万5,000円となります。
| 仮定する変化 | 米ドル評価額 | 1米ドル | 円換算額/当初比 |
|---|---|---|---|
| 最初 | 1万米ドル | 150円 | 150万円 |
| 株価は同じ、円高 | 1万米ドル | 135円 | 135万円/−10% |
| 株価10%上昇、円高 | 1万1,000米ドル | 135円 | 148万5,000円/−1% |
| 株価20%下落、円高 | 8,000米ドル | 135円 | 108万円/−28% |
計算では配当・税金・手数料を除外しています。円ベースの変化率は、おおむね「株価の倍率×為替の倍率−1」で捉えられます。10%上昇と10%円高は単純に足し引きして0%ではなく、1.1×0.9−1=−1%です。
積立中の円高と、取り崩し直前の円高は違う
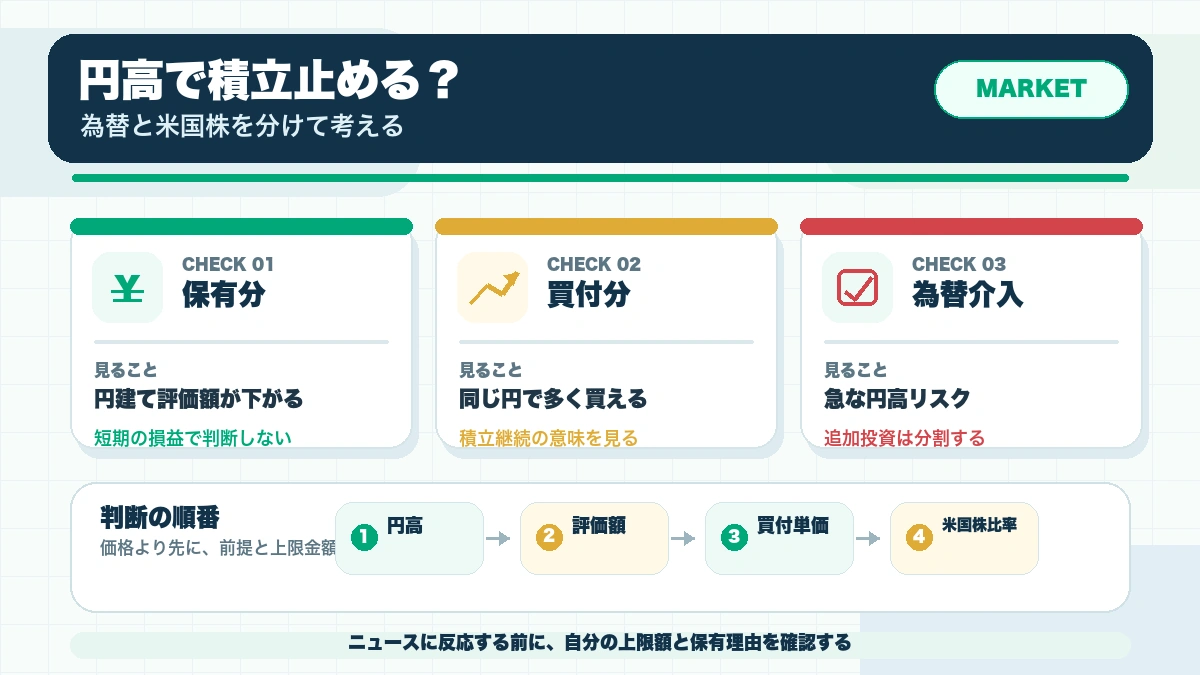
株価が一定なら、毎月1万5,000円は1米ドル150円で100米ドル、135円なら約111.11米ドルへ換えられます。新しく買う側にとっては、同じ円でより多くの外貨建資産を買える条件です。実際の投資信託は株価も動くので、必ず多くの口数を買えるという意味ではありません。
一方、すでに積み上げた資産を近く円に戻す人には、円高による評価額減少が支出計画に直接響きます。今月の積立で多く買えるとしても、既存資産の減少をすぐ埋められるわけではありません。
| いまの状況 | 先に検討すること |
|---|---|
| 使うまで長期間あり、家計も変わらない | 当初の積立目的と配分が維持できているか。円高だけで停止する理由になっているか |
| 生活費が増え、預金が減っている | 積立額の減額・停止と現金確保。為替が戻るのを待たず家計から判断 |
| 数年以内に円で使う予定がある | 必要額と取り崩し計画。積立停止だけで既存資産の為替リスクは消えない |
| 米国株や外貨資産が想定以上に増えた | 全口座の配分を合算し、新規資金の振り向け先や保有量を点検 |
停止するなら、再開条件まで一緒に決める
「もっと円高になってから再開する」だけでは、株価も為替も同時に予想することになります。円高を待っている間に株価が上がる可能性も、再開したあとにさらに円高になる可能性もあります。
家計の事情による停止なら、「預金を予定額まで回復させ、翌月の収支を確認して再開を判断する」といった条件を置けます。リスクが大きすぎたことによる停止なら、同じ商品・金額へ戻す前提を見直します。再開条件を言葉にできない場合は、相場への不安と資金不足を分けて書き出すと整理しやすくなります。
「円で買う投信」と「為替ヘッジあり」は同じではない
円で買付・売却する投資信託でも、中身が外貨建資産で為替ヘッジがなければ、基準価額は為替の影響を受けます。確認するのは商品名だけでなく、目論見書の為替ヘッジ方針です。
ヘッジありは為替変動の影響を抑える仕組みですが、完全に排除するとは限らず、ヘッジに伴うコストもあります。円安時の利益も抑えられるため、「円高になったから無料の保険を付ける」という変更ではありません。仕組みは楽天証券の為替変動リスク解説を参考に、購入候補の目論見書で個別条件を確認します。
判断メモには、ドル円の予想より「使う時期」「続けられる月額」「許容できる外貨資産の比率」を先に書きます。止めるかどうかは、この3つが変わったかから考えられます。