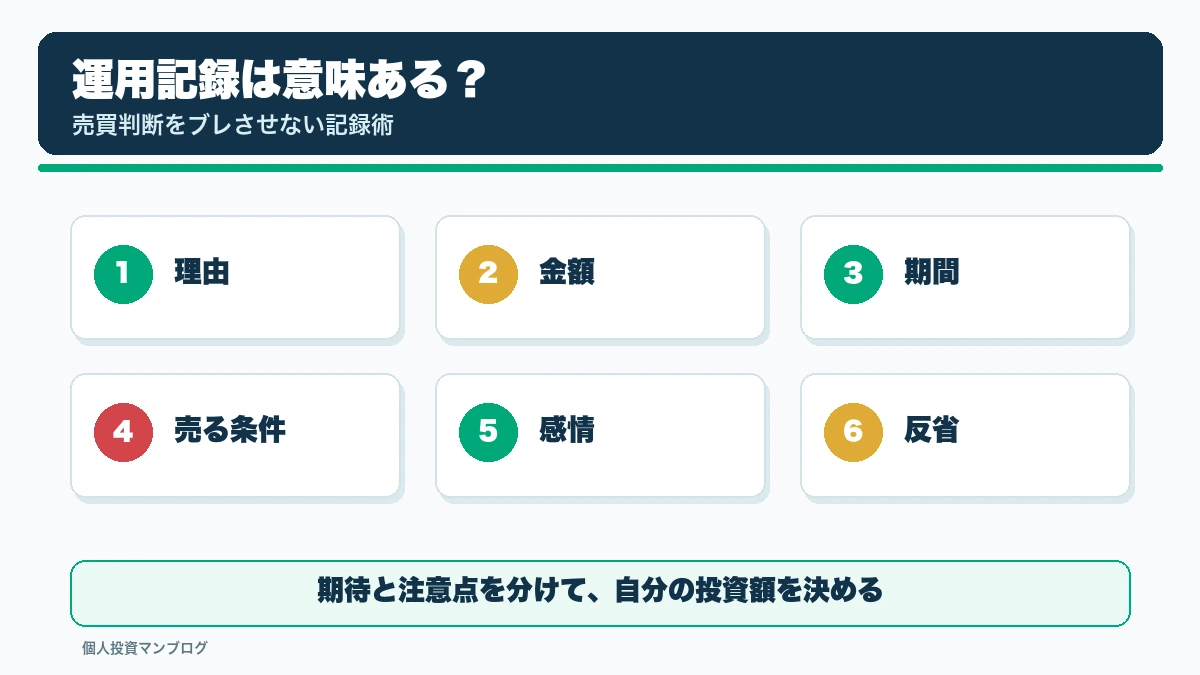
運用記録は、毎日の値動きより「なぜ買わなかったか」「何が変われば買うか」を残すと、次の注文に使えます。損益と約定履歴は証券会社の明細に任せ、判断を変えた売買だけ短く記録する方法です。
A社株を5万円買い増したい。でも今回は見送る
以下は説明用の架空例です。生活費・教育費を除いた投資用資産が100万円、その中にA社株8万円と待機資金がある人を考えます。1銘柄の上限は、この人が事前に決めた10%。10%を万人に勧める例ではありません。
| 判断前の記録 | 今回の答え |
|---|---|
| 何をしようとしたか | A社株を待機資金から5万円追加したい |
| 確認できたこと | 保有額は8万円。株価は上昇しているが、直近決算の利益見通しは未確認 |
| 追加後の比率 | 8万円+5万円=13万円。投資用資産100万円の13%で、上限10%を超える |
| 採否 | 今回は注文しない。価格上昇への焦りだけで上限を緩めない |
| 再検討する条件 | 今週末に決算短信・説明資料を読み、事業の見通しを判断でき、かつ上限内で買える場合 |
この計算では待機資金も含めた100万円を分母にし、その中のお金を株へ振り替えています。外部から新たに資金を足す例ではありません。時価が変わったら、注文前に保有額と分母を計算し直します。
「それなら2万円だけ買う」は、まだ早い。
上限上の追加余地は100万円×10%−8万円=2万円。ただし利益見通しを確認していない問題は残ります。金額を小さくすることと、買う根拠があることは別です。
後日値上がりしても、見送りの理由を書き換えない
このあとA社株が上がっても、「見送ったから失敗」とだけ記録すると、次は上限を無視して買う理由になります。当日の記録は残し、新しく分かったことを日付付きで追記します。
| 後から起きたこと | 次の判断 |
|---|---|
| 決算をまだ読んでいない。株価だけ上がった | 見送り継続。価格上昇は未確認だった利益見通しの代わりにならない |
| 決算を読んだが、期待した利益成長が確認できない | 追加しない。既存8万円の保有理由も再検討する |
| 期待を裏づける内容があり、上限にも余裕がある | その時点の時価と買付単位で購入可能額を計算。上限いっぱいまで買う義務はない |
逆に、上限を破って買い、たまたま利益が出た場合も「利益が出たから問題なし」にはしません。振り返りは損益の結果と決めた条件を守れたかを分けます。記録は利益を保証するものではなく、同じ判断ミスを見つけるための材料です。
定額積立は、変更した月だけ理由を残す
同じ投信を同じ目的で積み立てる通常月に、毎回この表を作る必要はありません。最初の投資方針と約定履歴を残し、積立額や商品を変えた月だけ追記すれば、どの条件で方針を変えたかを追えます。
| 変更の場面 | 残す記録の例 |
|---|---|
| 収入減で月3万円から1万円へ減額 | 毎月の余剰資金が2万円減ったため。相場予想による減額ではなく、家計回復後に再検討する |
| 安い投信へ新規積立先を変更 | 今後の買付先を変更。既存保有分を売るかは、税金・非課税枠・費用を別に比較して決める |
| 株式比率が上限を超え、追加を止める | 最新の残高で比率を計算。売却する案と、次の入金を別資産へ回す案を比べる |
比率が崩れたときに「売る」「新しい入金で戻す」のどちらを選ぶかは、次の記事で金額まで計算しています。